Resolução n.º 90/2024, de 21 de outubro — Duração e modalidades dos benefícios fiscais contratuais — artigo 16.º do CBF
Currentness under review. Whether this instrument remains applicable is under review. Consult the later instruments and source context below before relying on it.
Link directly to a passage with its anchor — for example #pdf-page-2 — to open it highlighted. This reference version is generated from the authority’s publication and does not replace it. Language: Portuguese.
Contents
CONSELHO DE MINISTROS
––––––
Resolução n.º 90/2024
de 21 de outubro
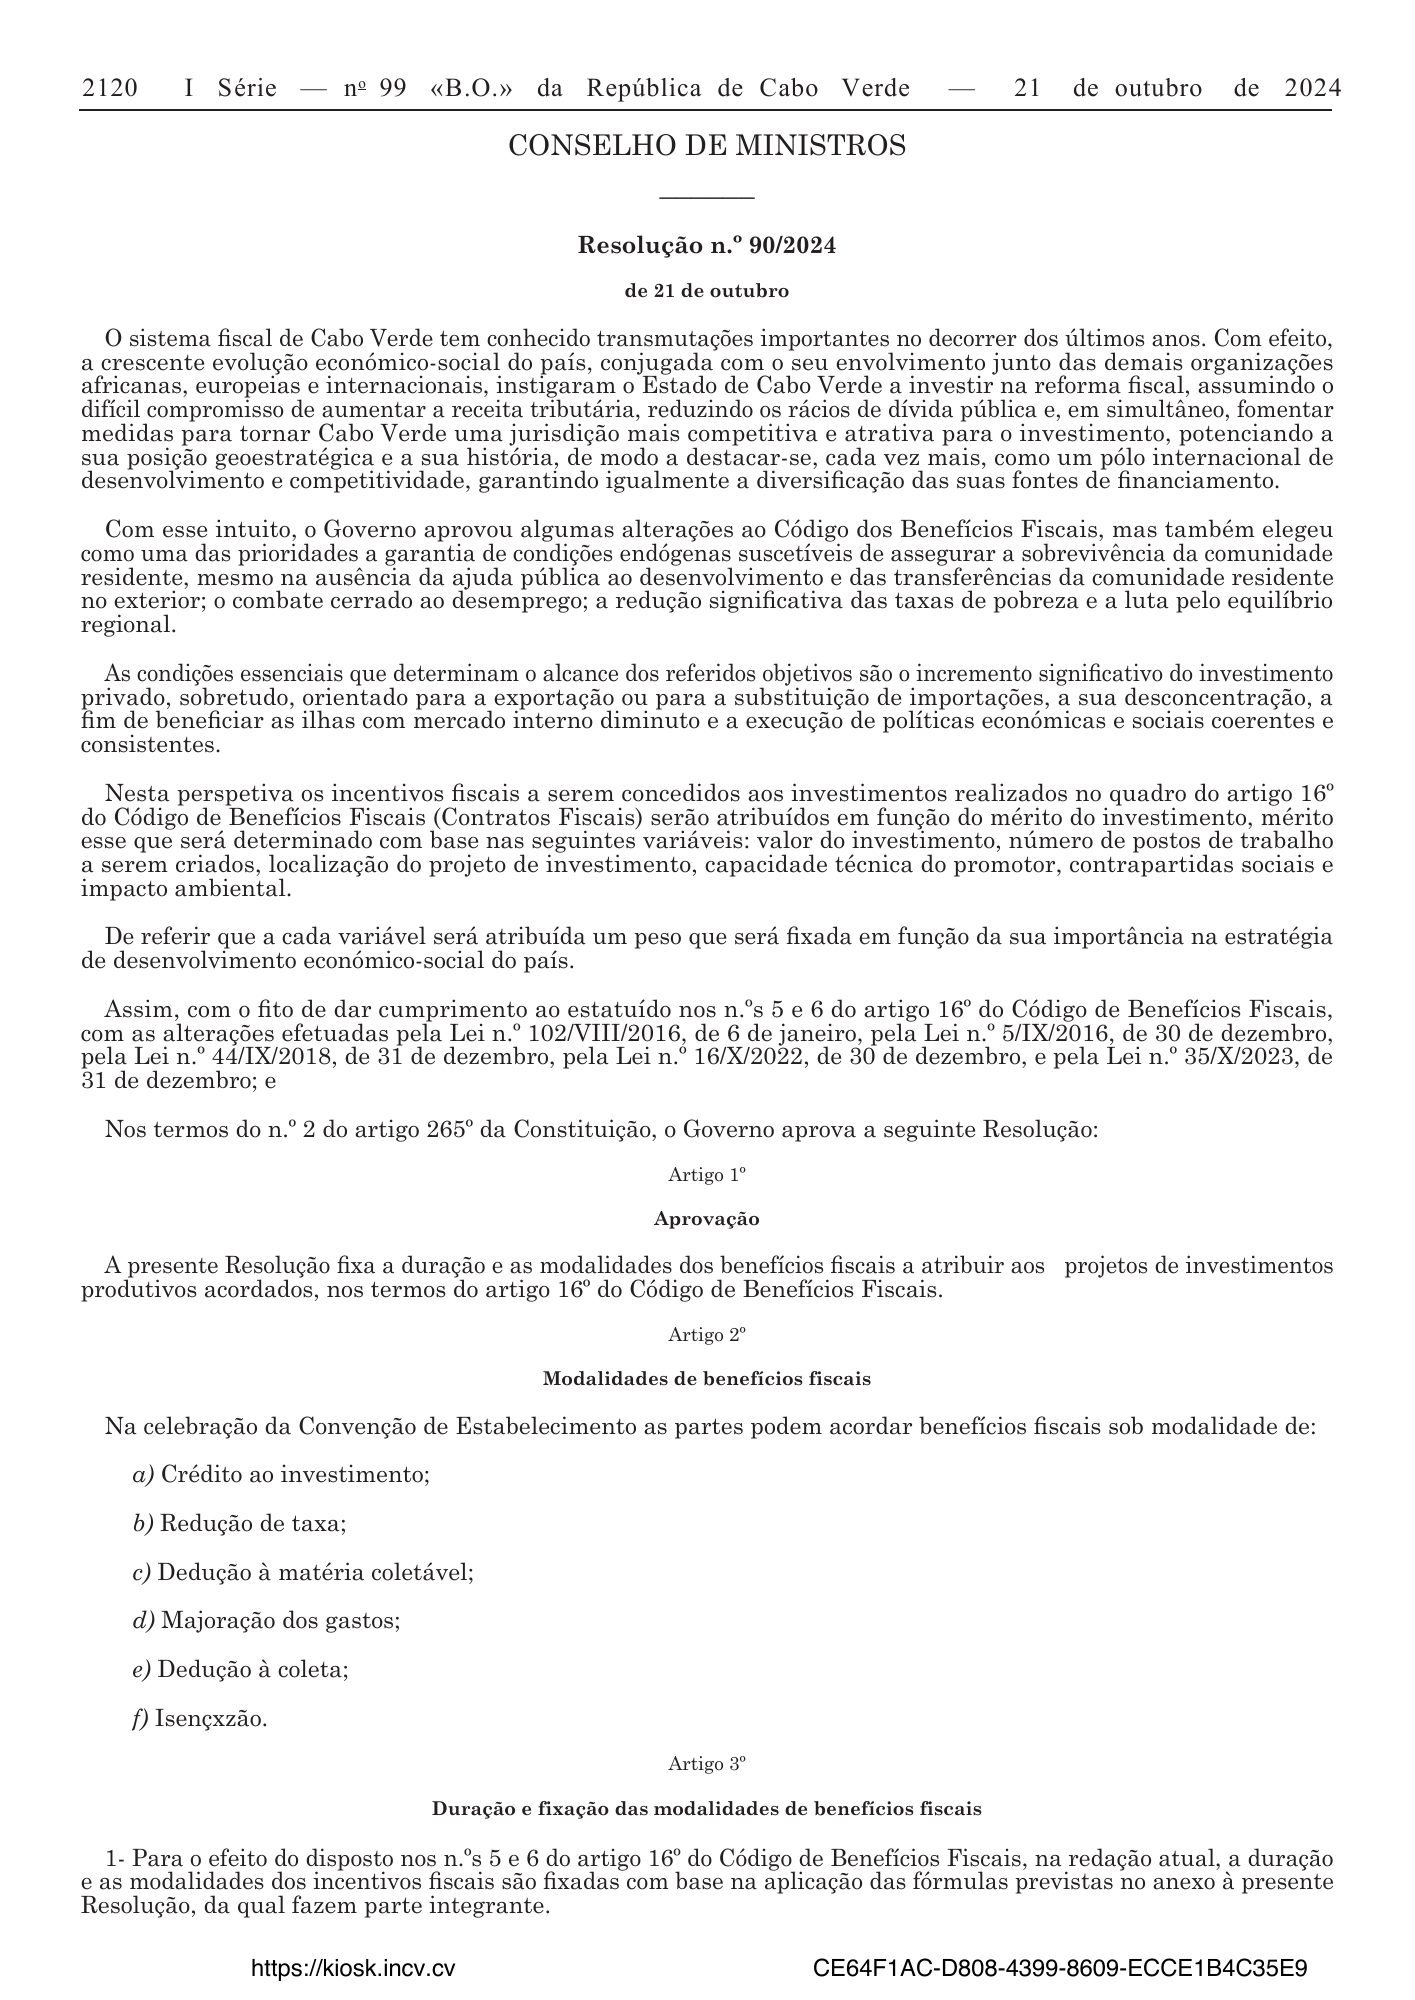
O sistema fiscal de Cabo Verde tem conhecido transmutações importantes no decorrer dos últimos anos. Com efeito,
a crescente evolução económico-social do país, conjugada com o seu envolvimento junto das demais organizações
africanas, europeias e internacionais, instigaram o Estado de Cabo Verde a investir na reforma fiscal, assumindo o
difícil compromisso de aumentar a receita tributária, reduzindo os rácios de dívida pública e, em simultâneo, fomentar
medidas para tornar Cabo Verde uma jurisdição mais competitiva e atrativa para o investimento, potenciando a
sua posição geoestratégica e a sua história, de modo a destacar-se, cada vez mais, como um pólo internacional de
desenvolvimento e competitividade, garantindo igualmente a diversificação das suas fontes de financiamento.
Com esse intuito, o Governo aprovou algumas alterações ao Código dos Benefícios Fiscais, mas também elegeu
como uma das prioridades a garantia de condições endógenas suscetíveis de assegurar a sobrevivência da comunidade
residente, mesmo na ausência da ajuda pública ao desenvolvimento e das transferências da comunidade residente
no exterior; o combate cerrado ao desemprego; a redução significativa das taxas de pobreza e a luta pelo equilíbrio
regional.
As condições essenciais que determinam o alcance dos referidos objetivos são o incremento significativo do investimento
privado, sobretudo, orientado para a exportação ou para a substituição de importações, a sua desconcentração, a
fim de beneficiar as ilhas com mercado interno diminuto e a execução de políticas económicas e sociais coerentes e
consistentes.
Nesta perspetiva os incentivos fiscais a serem concedidos aos investimentos realizados no quadro do artigo 16º
do Código de Benefícios Fiscais (Contratos Fiscais) serão atribuídos em função do mérito do investimento, mérito
esse que será determinado com base nas seguintes variáveis: valor do investimento, número de postos de trabalho
a serem criados, localização do projeto de investimento, capacidade técnica do promotor, contrapartidas sociais e
impacto ambiental.
De referir que a cada variável será atribuída um peso que será fixada em função da sua importância na estratégia
de desenvolvimento económico-social do país.
Assim, com o fito de dar cumprimento ao estatuído nos n.ºs 5 e 6 do artigo 16º do Código de Benefícios Fiscais,
com as alterações efetuadas pela Lei n.º 102/VIII/2016, de 6 de janeiro, pela Lei n.º 5/IX/2016, de 30 de dezembro,
pela Lei n.º 44/IX/2018, de 31 de dezembro, pela Lei n.º 16/X/2022, de 30 de dezembro, e pela Lei n.º 35/X/2023, de
31 de dezembro; e
Nos termos do n.º 2 do artigo 265º da Constituição, o Governo aprova a seguinte Resolução:
Artigo 1º
Aprovação
A presente Resolução fixa a duração e as modalidades dos benefícios fiscais a atribuir aos projetos de investimentos
produtivos acordados, nos termos do artigo 16º do Código de Benefícios Fiscais.
Artigo 2º
Modalidades de benefícios fiscais
Na celebração da Convenção de Estabelecimento as partes podem acordar benefícios fiscais sob modalidade de:
a) Crédito ao investimento;
b) Redução de taxa;
c) Dedução à matéria coletável;
d) Majoração dos gastos;
e) Dedução à coleta;
f) Isençxzão.
Artigo 3º
Duração e fixação das modalidades de benefícios fiscais
1- Para o efeito do disposto nos n.ºs 5 e 6 do artigo 16º do Código de Benefícios Fiscais, na redação atual, a duração
e as modalidades dos incentivos fiscais são fixadas com base na aplicação das fórmulas previstas no anexo à presente
Resolução, da qual fazem parte integrante.
Resolução n.º 90/2024, de 21 de outubro — official PDF page 2; original table columns, symbols and diagram connections
2- Terminado o período de isenção fixado nos termos do número anterior a nova modalidade de beneficio fiscal
a vigorar no período após a isenção é acordada entre as partes e vigora até ao término do período de duração dos
benefícios fiscais.
3- Caso seja concedida isenção em outros impostos ela sucederá nos termos estabelecidos no Código de Benefícios
Fiscais.
Artigo 4º
Entrada em vigor
A presente Resolução entra em vigor no dia seguinte ao da sua publicação.
Aprovada em Conselho de Ministros, aos 21 de outubro de 2024. — O Primeiro-Ministro, José Ulisses de Pina
Correia e Silva
Anexo
(A que se refere o n.º 1 do artigo 3º)
A - BENEFÍCIOS FISCAIS CONTRATUAIS
I. Duração dos benefícios fiscais contratuais
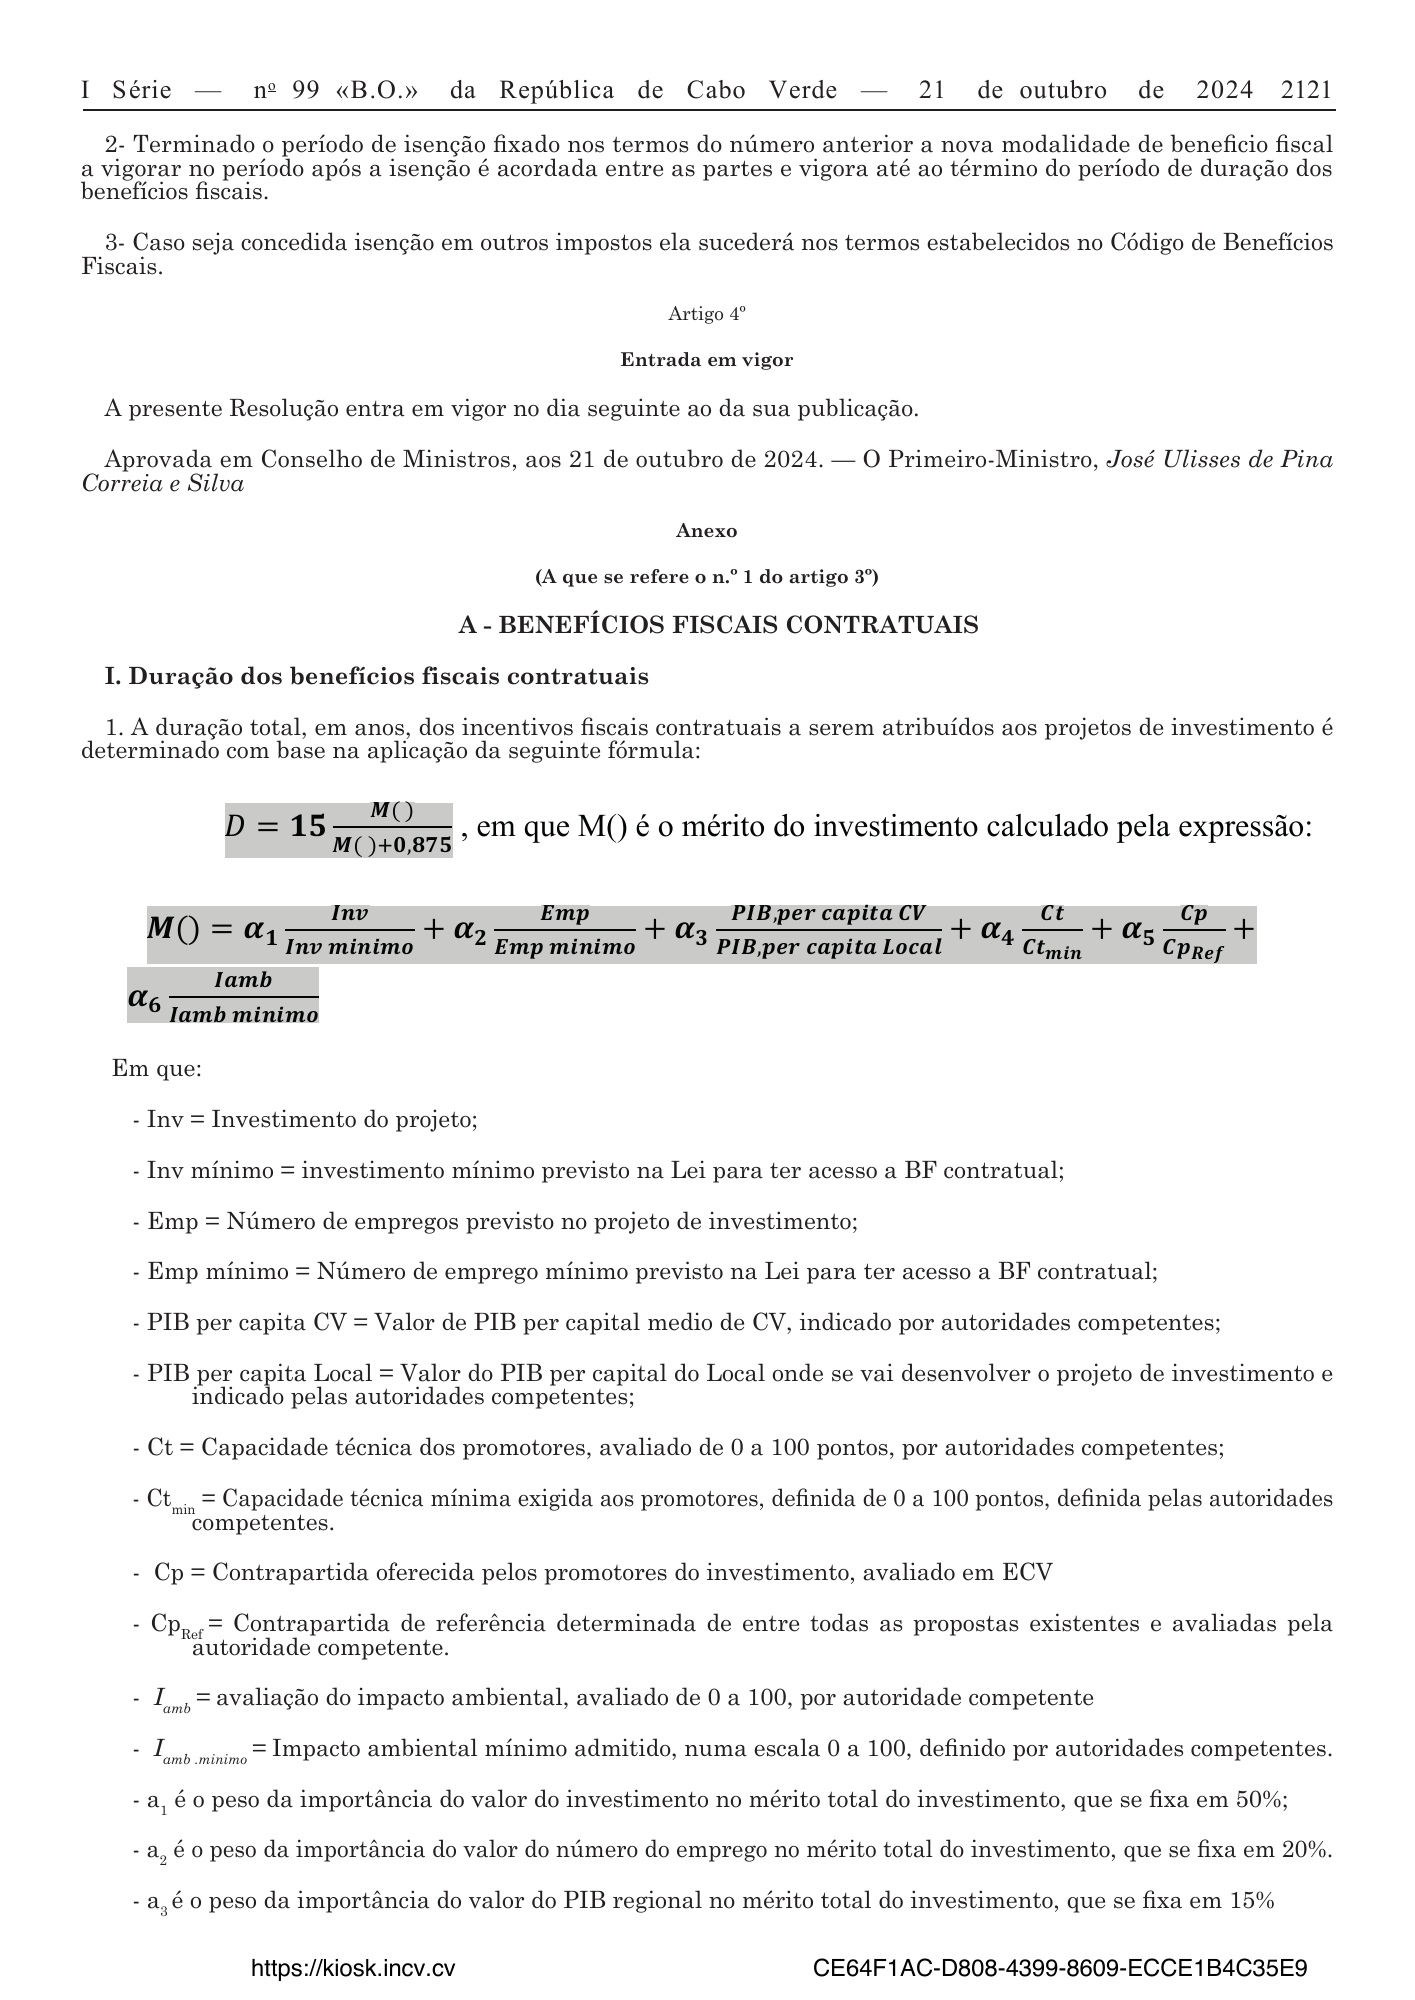
1. A duração total, em anos, dos incentivos fiscais contratuais a serem atribuídos aos projetos de investimento é
determinado com base na aplicação da seguinte fórmula:
D = 15 M()/(M() + 0,875), em que M() é o mérito do investimento calculado pela expressão:
M() = α₁ Inv/(Inv minimo) + α₂ Emp/(Emp minimo) + α₃ (PIB,per capita CV)/(PIB,per capita Local) + α₄ Ct/Ct_min + α₅ Cp/Cp_Ref + α₆ Iamb/(Iamb minimo)
Em que:
- Inv = Investimento do projeto;
- Inv mínimo = investimento mínimo previsto na Lei para ter acesso a BF contratual;
- Emp = Número de empregos previsto no projeto de investimento;
- Emp mínimo = Número de emprego mínimo previsto na Lei para ter acesso a BF contratual;
- PIB per capita CV = Valor de PIB per capital medio de CV, indicado por autoridades competentes;
- PIB per capita Local = Valor do PIB per capital do Local onde se vai desenvolver o projeto de investimento e
indicado pelas autoridades competentes;
- Ct = Capacidade técnica dos promotores, avaliado de 0 a 100 pontos, por autoridades competentes;
- Ctmin = Capacidade técnica mínima exigida aos promotores, definida de 0 a 100 pontos, definida pelas autoridades
competentes.
- Cp = Contrapartida oferecida pelos promotores do investimento, avaliado em ECV
- CpRef = Contrapartida de referência determinada de entre todas as propostas existentes e avaliadas pela
autoridade competente.
- Iamb = avaliação do impacto ambiental, avaliado de 0 a 100, por autoridade competente
- Iamb .minimo = Impacto ambiental mínimo admitido, numa escala 0 a 100, definido por autoridades competentes.
- a1 é o peso da importância do valor do investimento no mérito total do investimento, que se fixa em 50%;
- a2 é o peso da importância do valor do número do emprego no mérito total do investimento, que se fixa em 20%.
- a3 é o peso da importância do valor do PIB regional no mérito total do investimento, que se fixa em 15%
Resolução n.º 90/2024, de 21 de outubro — official PDF page 3; original table columns, symbols and diagram connections
- a4 é o peso da importância da capacidade técnica da equipa de promotores do investimento, que se fixa em 5%
- a5 é o peso da importância da contrapartida oferecida no mérito total do investimento, que se fixa em 5%.
- a6 é o peso da importância da avaliação do impacto ambiental, que se fixa em 5%.
II. Duração do período de isenção em sede do IRPC
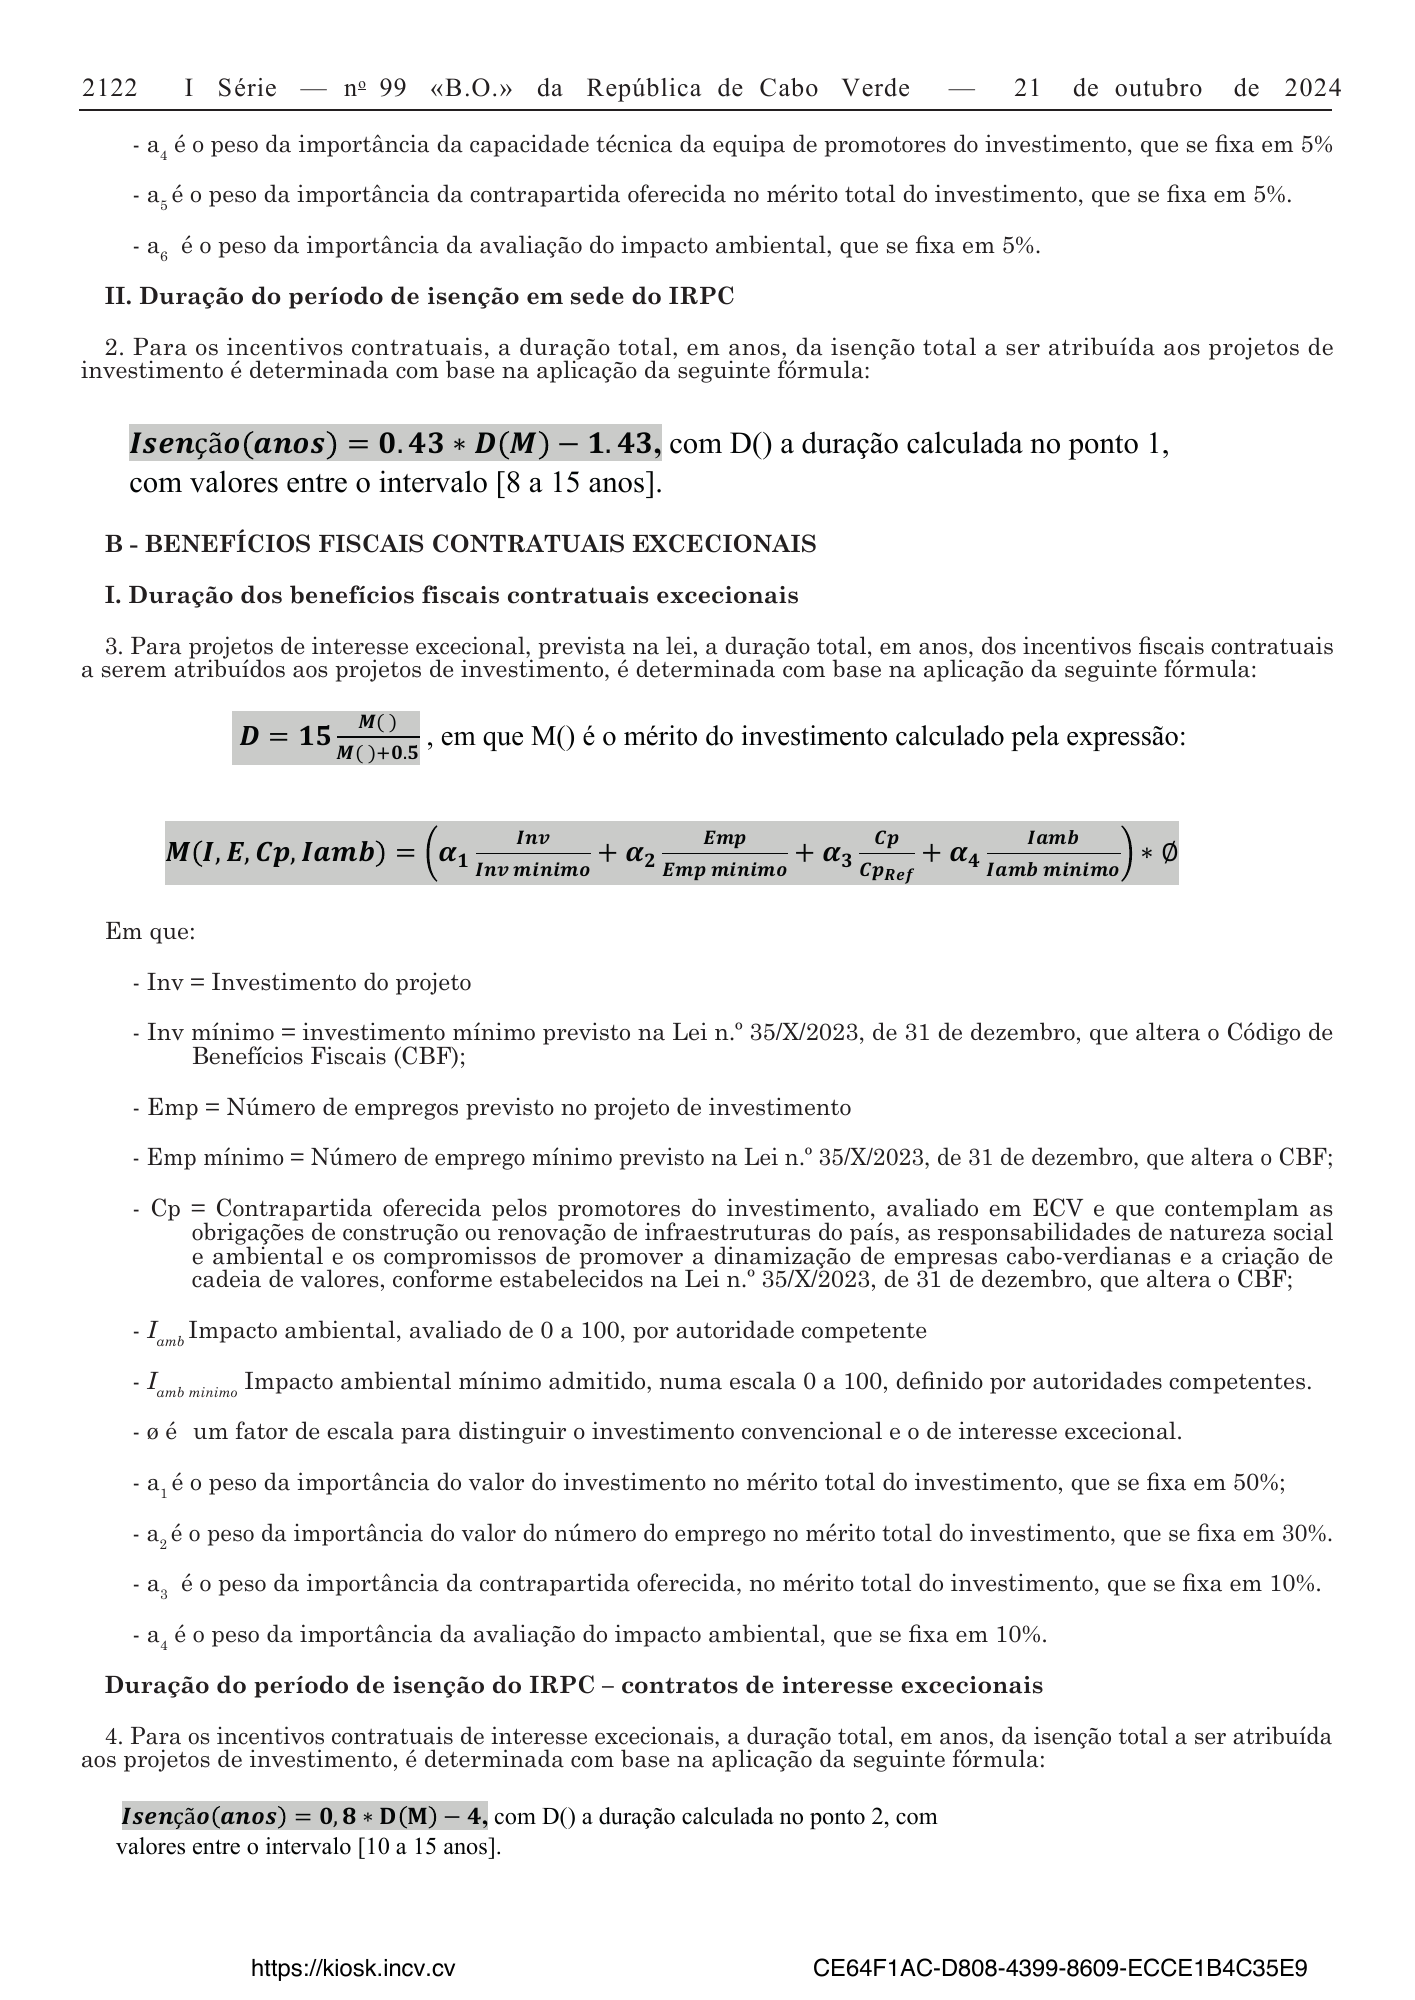
2. Para os incentivos contratuais, a duração total, em anos, da isenção total a ser atribuída aos projetos de
investimento é determinada com base na aplicação da seguinte fórmula:
Isenção(anos) = 0.43 * D(M) − 1.43, com D() a duração calculada no ponto 1,
com valores entre o intervalo [8 a 15 anos].
B - BENEFÍCIOS FISCAIS CONTRATUAIS EXCECIONAIS
I. Duração dos benefícios fiscais contratuais excecionais
3. Para projetos de interesse excecional, prevista na lei, a duração total, em anos, dos incentivos fiscais contratuais
a serem atribuídos aos projetos de investimento, é determinada com base na aplicação da seguinte fórmula:
D = 15 M()/(M() + 0.5), em que M() é o mérito do investimento calculado pela expressão:
M(I,E,Cp,Iamb) = (α₁ Inv/(Inv minimo) + α₂ Emp/(Emp minimo) + α₃ Cp/Cp_Ref + α₄ Iamb/(Iamb minimo)) * ∅
Em que:
- Inv = Investimento do projeto
- Inv mínimo = investimento mínimo previsto na Lei n.º 35/X/2023, de 31 de dezembro, que altera o Código de
Benefícios Fiscais (CBF);
- Emp = Número de empregos previsto no projeto de investimento
- Emp mínimo = Número de emprego mínimo previsto na Lei n.º 35/X/2023, de 31 de dezembro, que altera o CBF;
- Cp = Contrapartida oferecida pelos promotores do investimento, avaliado em ECV e que contemplam as
obrigações de construção ou renovação de infraestruturas do país, as responsabilidades de natureza social
e ambiental e os compromissos de promover a dinamização de empresas cabo-verdianas e a criação de
cadeia de valores, conforme estabelecidos na Lei n.º 35/X/2023, de 31 de dezembro, que altera o CBF;
- Iamb Impacto ambiental, avaliado de 0 a 100, por autoridade competente
- Iamb minimo Impacto ambiental mínimo admitido, numa escala 0 a 100, definido por autoridades competentes.
- ø é um fator de escala para distinguir o investimento convencional e o de interesse excecional.
- a1 é o peso da importância do valor do investimento no mérito total do investimento, que se fixa em 50%;
- a2 é o peso da importância do valor do número do emprego no mérito total do investimento, que se fixa em 30%.
- a3 é o peso da importância da contrapartida oferecida, no mérito total do investimento, que se fixa em 10%.
- a4 é o peso da importância da avaliação do impacto ambiental, que se fixa em 10%.
Duração do período de isenção do IRPC – contratos de interesse excecionais
4. Para os incentivos contratuais de interesse excecionais, a duração total, em anos, da isenção total a ser atribuída
aos projetos de investimento, é determinada com base na aplicação da seguinte fórmula:
Isenção(anos) = 0,8 * D(M) − 4, com D() a duração calculada no ponto 2, com
valores entre o intervalo [10 a 15 anos].
Resolução n.º 90/2024, de 21 de outubro — official PDF page 4; original table columns, symbols and diagram connections
5. Para completar a duração total dos benefícios fiscais, após os tempos previstos para os benefícios aduaneiros e
a isenção total, podem ser atribuídas as outras modalidades de benefícios fiscais previstas no artigo 2º da Resolução.
6. Fica reservado ao departamento governamental responsável pela área das finanças alterar os valores dos pesos
fixados nos pontos anteriores sempre que tal se justifique. As alterações efetuadas produzirão efeitos a partir de 1
de janeiro do ano civil seguinte.
Resolução n.º 90/2024, de 21 de outubro — official PDF page 5; original table columns, symbols and diagram connections