Readable HTML

Portuguese — original text

Deliberação n.º 4/2019, de 6 de dezembro — Regulamento das contribuições devidas à ERIS pela regulação dos produtos farmacêuticos e alimentares

Link directly to a passage with its anchor — for example #pdf-page-2 — to open it highlighted. This reference version is generated from the authority’s publication and does not replace it. Language: Portuguese.

Contents

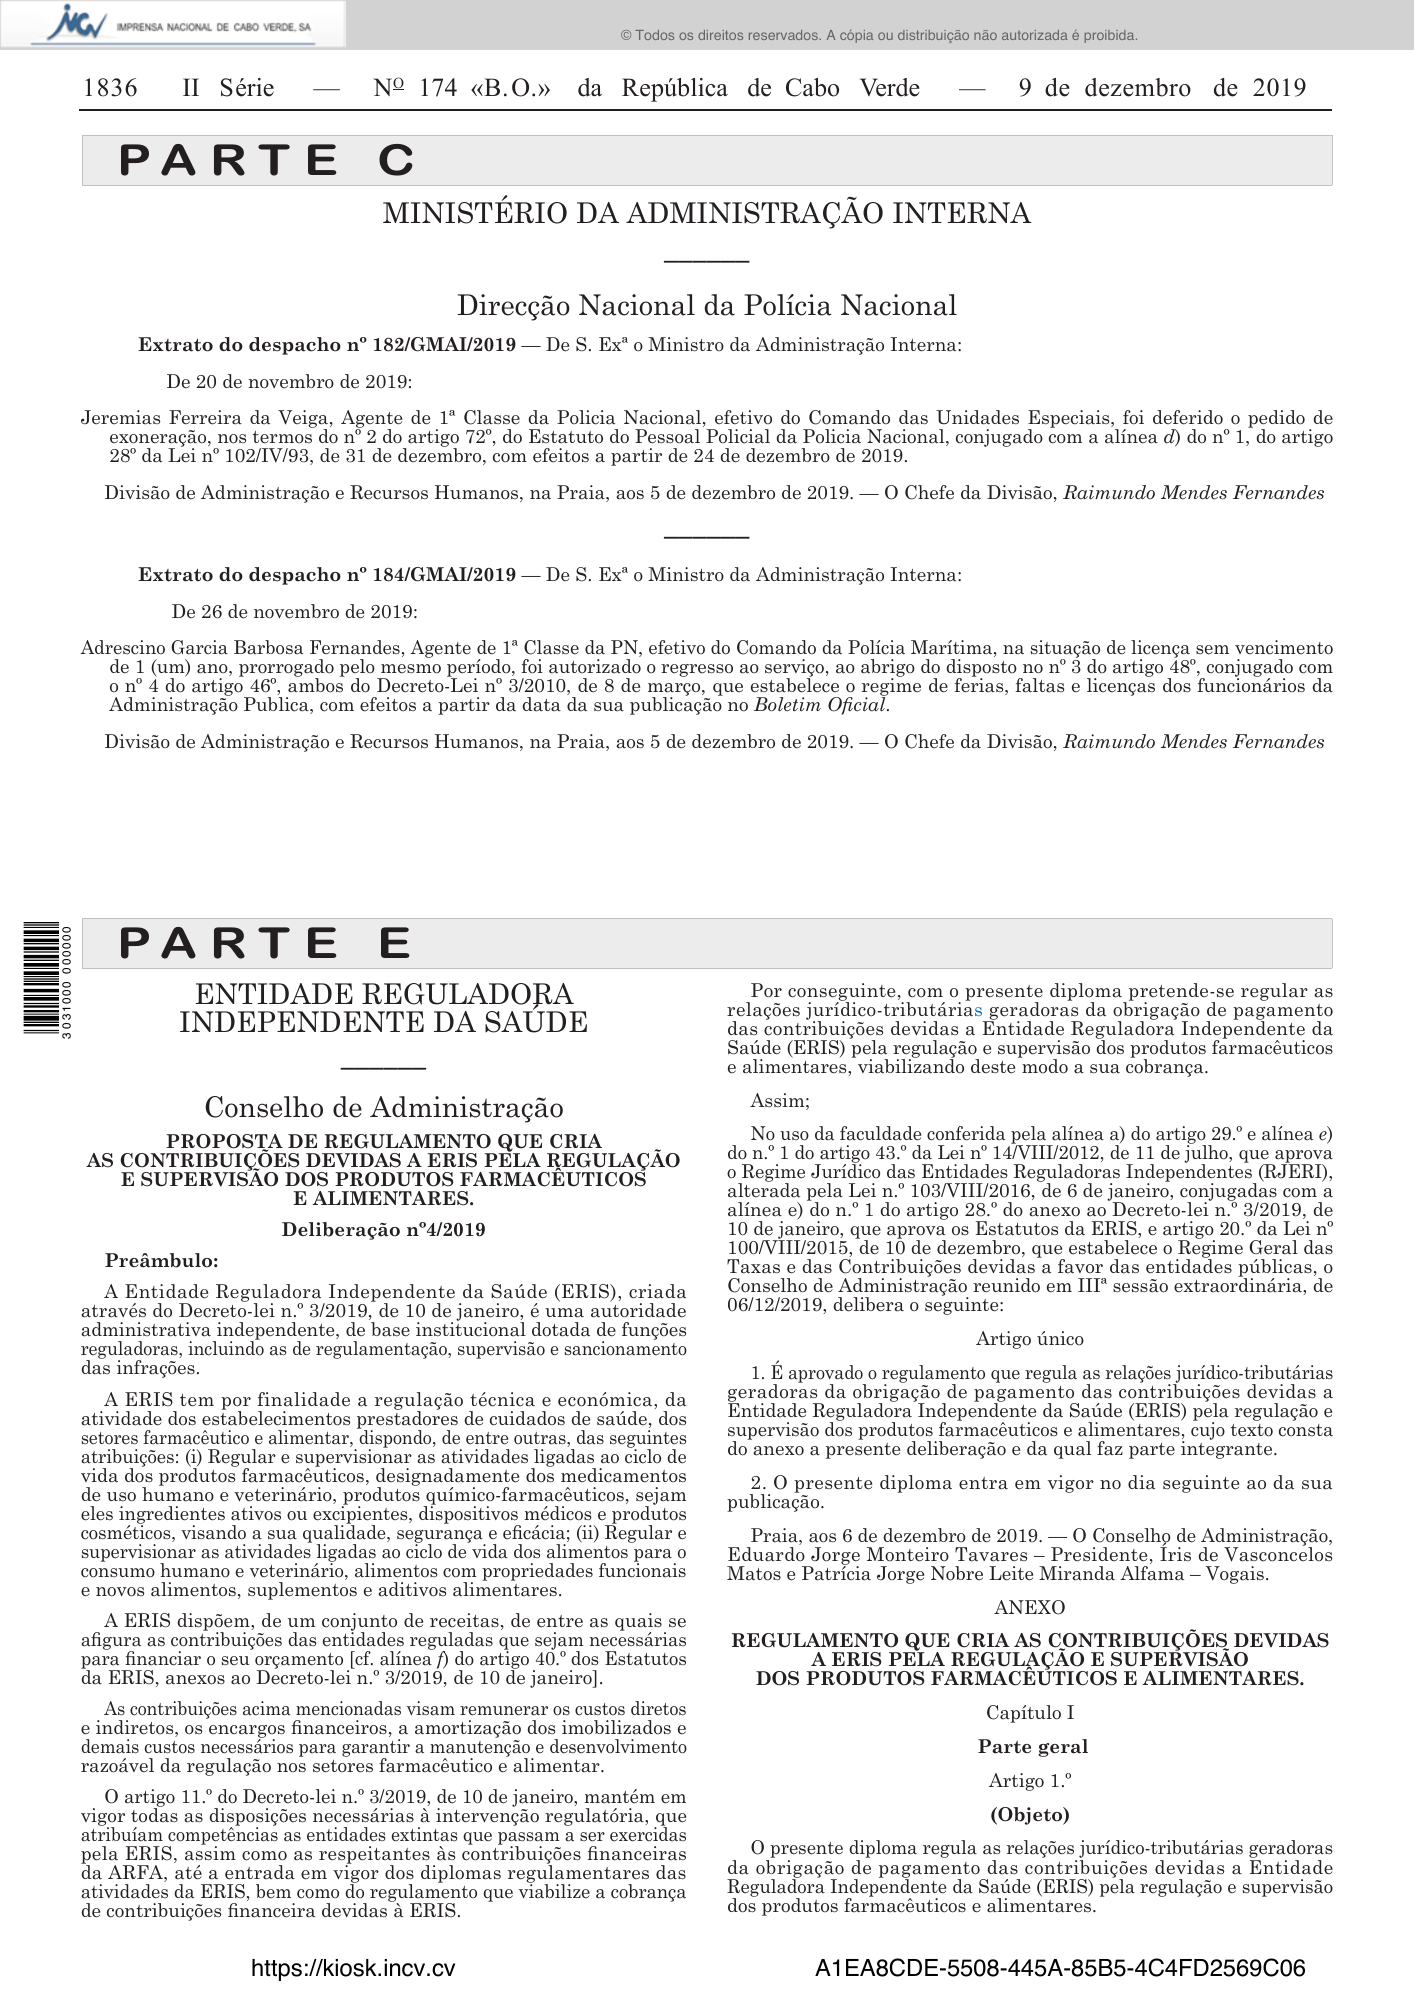
ENTIDADE REGULADORA INDEPENDENTE DA SAÚDE –––––– Conselho de Administração PROPOSTA DE REGULAMENTO QUE CRIA AS CONTRIBUIÇÕES DEVIDAS A ERIS PELA REGULAÇÃO E SUPERVISÃO DOS PRODUTOS FARMACÊUTICOS E ALIMENTARES. Deliberação nº4/2019 Preâmbulo: A Entidade Reguladora Independente da Saúde (ERIS), criada através do Decreto-lei n.º 3/2019, de 10 de janeiro, é uma autoridade administrativa independente, de base institucional dotada de funções reguladoras, incluindo as de regulamentação, supervisão e sancionamento das infrações. A ERIS tem por finalidade a regulação técnica e económica, da atividade dos estabelecimentos prestadores de cuidados de saúde, dos setores farmacêutico e alimentar, dispondo, de entre outras, das seguintes atribuições: (i) Regular e supervisionar as atividades ligadas ao ciclo de vida dos produtos farmacêuticos, designadamente dos medicamentos de uso humano e veterinário, produtos químico-farmacêuticos, sejam eles ingredientes ativos ou excipientes, dispositivos médicos e produtos cosméticos, visando a sua qualidade, segurança e eficácia; (ii) Regular e supervisionar as atividades ligadas ao ciclo de vida dos alimentos para o consumo humano e veterinário, alimentos com propriedades funcionais e novos alimentos, suplementos e aditivos alimentares. A ERIS dispõem, de um conjunto de receitas, de entre as quais se afigura as contribuições das entidades reguladas que sejam necessárias para financiar o seu orçamento [cf. alínea f) do artigo 40.º dos Estatutos da ERIS, anexos ao Decreto-lei n.º 3/2019, de 10 de janeiro]. As contribuições acima mencionadas visam remunerar os custos diretos e indiretos, os encargos financeiros, a amortização dos imobilizados e demais custos necessários para garantir a manutenção e desenvolvimento razoável da regulação nos setores farmacêutico e alimentar. O artigo 11.º do Decreto-lei n.º 3/2019, de 10 de janeiro, mantém em vigor todas as disposições necessárias à intervenção regulatória, que atribuíam competências as entidades extintas que passam a ser exercidas pela ERIS, assim como as respeitantes às contribuições financeiras da ARFA, até a entrada em vigor dos diplomas regulamentares das atividades da ERIS, bem como do regulamento que viabilize a cobrança de contribuições financeira devidas à ERIS. Por conseguinte, com o presente diploma pretende-se regular as relações jurídico-tributárias geradoras da obrigação de pagamento das contribuições devidas a Entidade Reguladora Independente da Saúde (ERIS) pela regulação e supervisão dos produtos farmacêuticos e alimentares, viabilizando deste modo a sua cobrança. Assim; No uso da faculdade conferida pela alínea a) do artigo 29.º e alínea e) do n.º 1 do artigo 43.º da Lei nº 14/VIII/2012, de 11 de julho, que aprova o Regime Jurídico das Entidades Reguladoras Independentes (RJERI), alterada pela Lei n.º 103/VIII/2016, de 6 de janeiro, conjugadas com a alínea e) do n.º 1 do artigo 28.º do anexo ao Decreto-lei n.º 3/2019, de 10 de janeiro, que aprova os Estatutos da ERIS, e artigo 20.º da Lei nº 100/VIII/2015, de 10 de dezembro, que estabelece o Regime Geral das Taxas e das Contribuições devidas a favor das entidades públicas, o Conselho de Administração reunido em IIIª sessão extraordinária, de 06/12/2019, delibera o seguinte: Artigo único 1. É aprovado o regulamento que regula as relações jurídico-tributárias geradoras da obrigação de pagamento das contribuições devidas a Entidade Reguladora Independente da Saúde (ERIS) pela regulação e supervisão dos produtos farmacêuticos e alimentares, cujo texto consta do anexo a presente deliberação e da qual faz parte integrante. 2. O presente diploma entra em vigor no dia seguinte ao da sua publicação. Praia, aos 6 de dezembro de 2019. — O Conselho de Administração, Eduardo Jorge Monteiro Tavares – Presidente, Íris de Vasconcelos Matos e Patrícia Jorge Nobre Leite Miranda Alfama – Vogais. ANEXO REGULAMENTO QUE CRIA AS CONTRIBUIÇÕES DEVIDAS A ERIS PELA REGULAÇÃO E SUPERVISÃO DOS PRODUTOS FARMACÊUTICOS E ALIMENTARES. Capítulo I Parte geral Artigo 1.º (Objeto) O presente diploma regula as relações jurídico-tributárias geradoras da obrigação de pagamento das contribuições devidas a Entidade Reguladora Independente da Saúde (ERIS) pela regulação e supervisão dos produtos farmacêuticos e alimentares.
Deliberação n.º 4/2019, de 6 de dezembro — official PDF page 2; original table columns, symbols and diagram connections

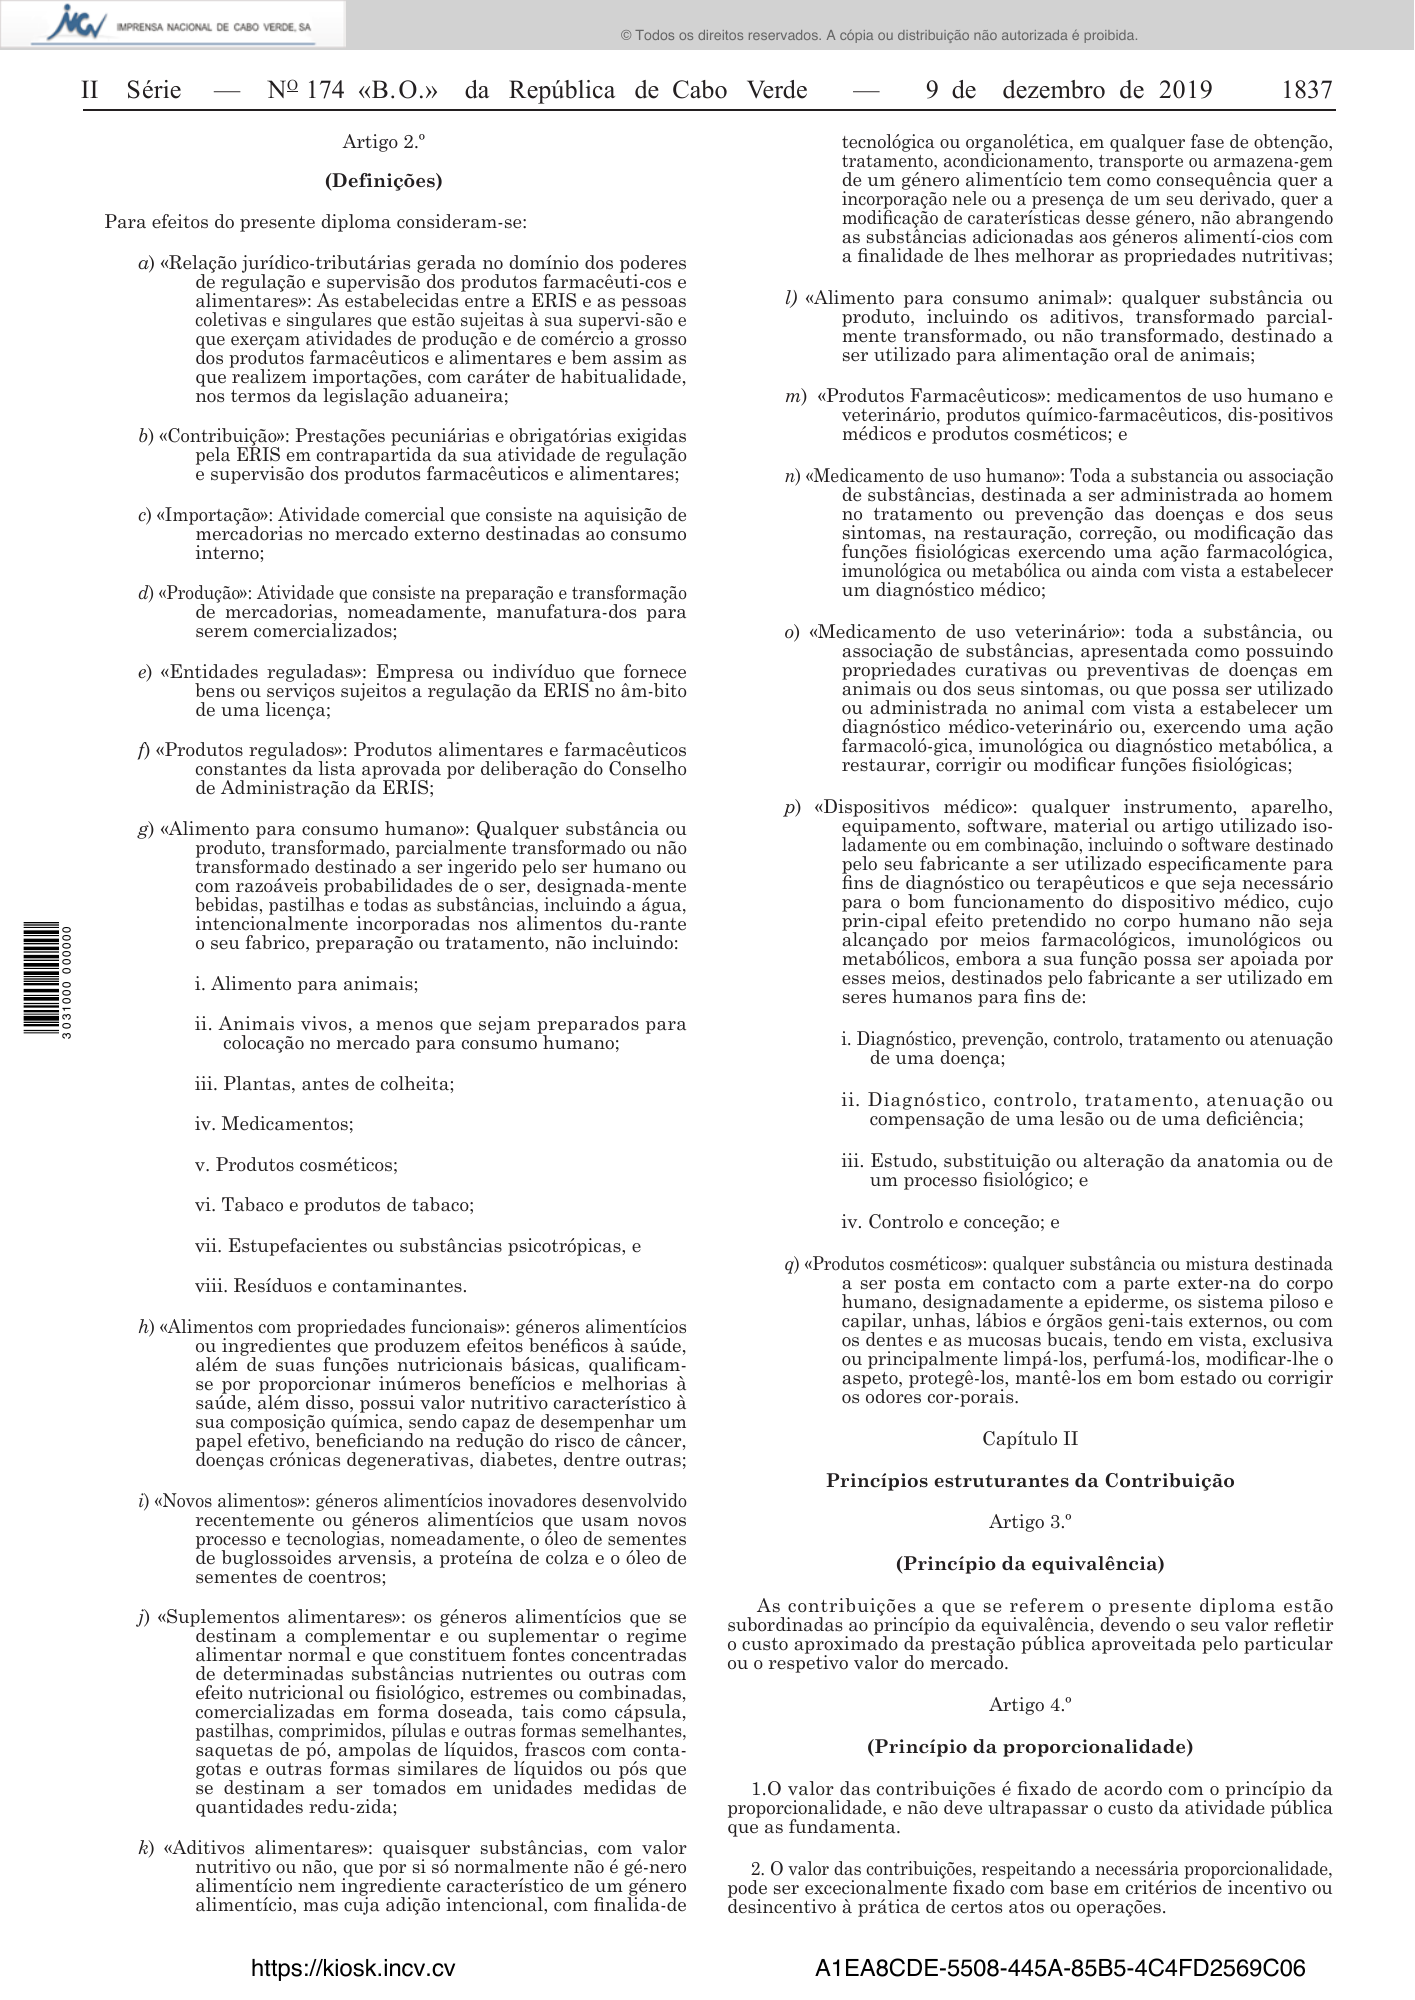
Artigo 2.º (Definições) Para efeitos do presente diploma consideram-se: a) «Relação jurídico-tributárias gerada no domínio dos poderes de regulação e supervisão dos produtos farmacêuti-cos e alimentares»: As estabelecidas entre a ERIS e as pessoas coletivas e singulares que estão sujeitas à sua supervi-são e que exerçam atividades de produção e de comércio a grosso dos produtos farmacêuticos e alimentares e bem assim as que realizem importações, com caráter de habitualidade, nos termos da legislação aduaneira; b) «Contribuição»: Prestações pecuniárias e obrigatórias exigidas pela ERIS em contrapartida da sua atividade de regulação e supervisão dos produtos farmacêuticos e alimentares; c) «Importação»: Atividade comercial que consiste na aquisição de mercadorias no mercado externo destinadas ao consumo interno; d) «Produção»: Atividade que consiste na preparação e transformação de mercadorias, nomeadamente, manufatura-dos para serem comercializados; e) «Entidades reguladas»: Empresa ou indivíduo que fornece bens ou serviços sujeitos a regulação da ERIS no âm-bito de uma licença; f) «Produtos regulados»: Produtos alimentares e farmacêuticos constantes da lista aprovada por deliberação do Conselho de Administração da ERIS; g) «Alimento para consumo humano»: Qualquer substância ou produto, transformado, parcialmente transformado ou não transformado destinado a ser ingerido pelo ser humano ou com razoáveis probabilidades de o ser, designada-mente bebidas, pastilhas e todas as substâncias, incluindo a água, intencionalmente incorporadas nos alimentos du-rante o seu fabrico, preparação ou tratamento, não incluindo: i. Alimento para animais; ii. Animais vivos, a menos que sejam preparados para colocação no mercado para consumo humano; iii. Plantas, antes de colheita; iv. Medicamentos; v. Produtos cosméticos; vi. Tabaco e produtos de tabaco; vii. Estupefacientes ou substâncias psicotrópicas, e viii. Resíduos e contaminantes. h) «Alimentos com propriedades funcionais»: géneros alimentícios ou ingredientes que produzem efeitos benéficos à saúde, além de suas funções nutricionais básicas, qualificamse por proporcionar inúmeros benefícios e melhorias à saúde, além disso, possui valor nutritivo característico à sua composição química, sendo capaz de desempenhar um papel efetivo, beneficiando na redução do risco de câncer, doenças crónicas degenerativas, diabetes, dentre outras; i) «Novos alimentos»: géneros alimentícios inovadores desenvolvido recentemente ou géneros alimentícios que usam novos processo e tecnologias, nomeadamente, o óleo de sementes de buglossoides arvensis, a proteína de colza e o óleo de sementes de coentros; j) «Suplementos alimentares»: os géneros alimentícios que se destinam a complementar e ou suplementar o regime alimentar normal e que constituem fontes concentradas de determinadas substâncias nutrientes ou outras com efeito nutricional ou fisiológico, estremes ou combinadas, comercializadas em forma doseada, tais como cápsula, pastilhas, comprimidos, pílulas e outras formas semelhantes, saquetas de pó, ampolas de líquidos, frascos com contagotas e outras formas similares de líquidos ou pós que se destinam a ser tomados em unidades medidas de quantidades redu-zida; k) «Aditivos alimentares»: quaisquer substâncias, com valor nutritivo ou não, que por si só normalmente não é gé-nero alimentício nem ingrediente característico de um género alimentício, mas cuja adição intencional, com finalida-de tecnológica ou organolética, em qualquer fase de obtenção, tratamento, acondicionamento, transporte ou armazena-gem de um género alimentício tem como consequência quer a incorporação nele ou a presença de um seu derivado, quer a modificação de caraterísticas desse género, não abrangendo as substâncias adicionadas aos géneros alimentí-cios com a finalidade de lhes melhorar as propriedades nutritivas; l) «Alimento para consumo animal»: qualquer substância ou produto, incluindo os aditivos, transformado parcialmente transformado, ou não transformado, destinado a ser utilizado para alimentação oral de animais; m) «Produtos Farmacêuticos»: medicamentos de uso humano e veterinário, produtos químico-farmacêuticos, dis-positivos médicos e produtos cosméticos; e n) «Medicamento de uso humano»: Toda a substancia ou associação de substâncias, destinada a ser administrada ao homem no tratamento ou prevenção das doenças e dos seus sintomas, na restauração, correção, ou modificação das funções fisiológicas exercendo uma ação farmacológica, imunológica ou metabólica ou ainda com vista a estabelecer um diagnóstico médico; o) «Medicamento de uso veterinário»: toda a substância, ou associação de substâncias, apresentada como possuindo propriedades curativas ou preventivas de doenças em animais ou dos seus sintomas, ou que possa ser utilizado ou administrada no animal com vista a estabelecer um diagnóstico médico-veterinário ou, exercendo uma ação farmacoló-gica, imunológica ou diagnóstico metabólica, a restaurar, corrigir ou modificar funções fisiológicas; p) «Dispositivos médico»: qualquer instrumento, aparelho, equipamento, software, material ou artigo utilizado isoladamente ou em combinação, incluindo o software destinado pelo seu fabricante a ser utilizado especificamente para fins de diagnóstico ou terapêuticos e que seja necessário para o bom funcionamento do dispositivo médico, cujo prin-cipal efeito pretendido no corpo humano não seja alcançado por meios farmacológicos, imunológicos ou metabólicos, embora a sua função possa ser apoiada por esses meios, destinados pelo fabricante a ser utilizado em seres humanos para fins de: i. Diagnóstico, prevenção, controlo, tratamento ou atenuação de uma doença; ii. Diagnóstico, controlo, tratamento, atenuação ou compensação de uma lesão ou de uma deficiência; iii. Estudo, substituição ou alteração da anatomia ou de um processo fisiológico; e iv. Controlo e conceção; e q) «Produtos cosméticos»: qualquer substância ou mistura destinada a ser posta em contacto com a parte exter-na do corpo humano, designadamente a epiderme, os sistema piloso e capilar, unhas, lábios e órgãos geni-tais externos, ou com os dentes e as mucosas bucais, tendo em vista, exclusiva ou principalmente limpá-los, perfumá-los, modificar-lhe o aspeto, protegê-los, mantê-los em bom estado ou corrigir os odores cor-porais. Capítulo II Princípios estruturantes da Contribuição Artigo 3.º (Princípio da equivalência) As contribuições a que se referem o presente diploma estão subordinadas ao princípio da equivalência, devendo o seu valor refletir o custo aproximado da prestação pública aproveitada pelo particular ou o respetivo valor do mercado. Artigo 4.º (Princípio da proporcionalidade) 1.O valor das contribuições é fixado de acordo com o princípio da proporcionalidade, e não deve ultrapassar o custo da atividade pública que as fundamenta. 2. O valor das contribuições, respeitando a necessária proporcionalidade, pode ser excecionalmente fixado com base em critérios de incentivo ou desincentivo à prática de certos atos ou operações.

Deliberação n.º 4/2019, de 6 de dezembro — official PDF page 3; original table columns, symbols and diagram connections

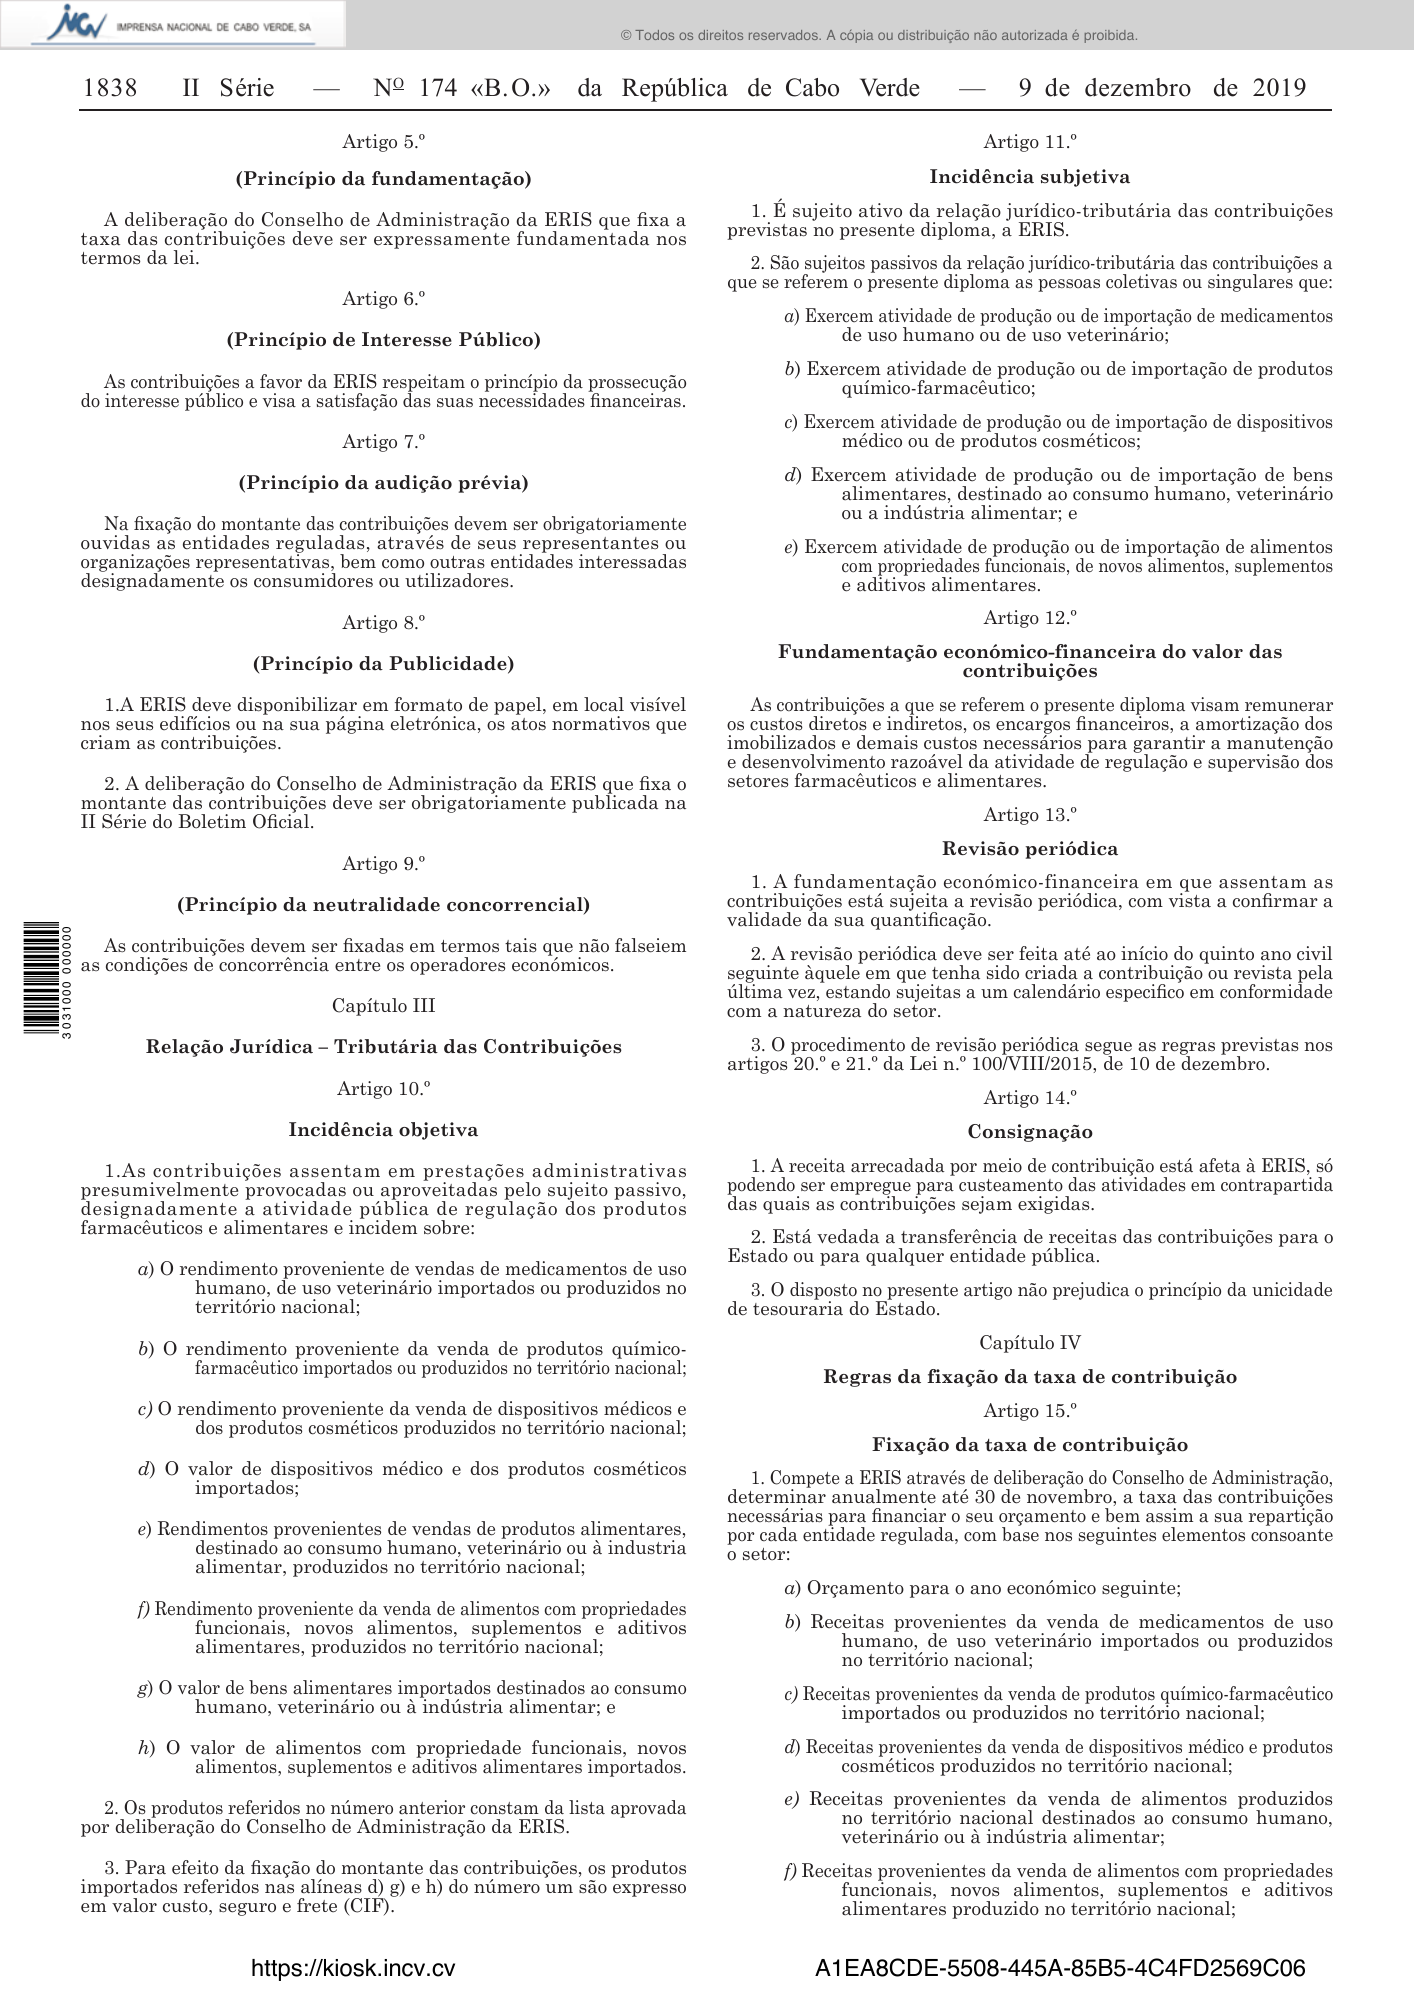
Artigo 5.º (Princípio da fundamentação) A deliberação do Conselho de Administração da ERIS que fixa a taxa das contribuições deve ser expressamente fundamentada nos termos da lei. Artigo 6.º (Princípio de Interesse Público) As contribuições a favor da ERIS respeitam o princípio da prossecução do interesse público e visa a satisfação das suas necessidades financeiras. Artigo 7.º (Princípio da audição prévia) Na fixação do montante das contribuições devem ser obrigatoriamente ouvidas as entidades reguladas, através de seus representantes ou organizações representativas, bem como outras entidades interessadas designadamente os consumidores ou utilizadores. Artigo 8.º (Princípio da Publicidade) 1.A ERIS deve disponibilizar em formato de papel, em local visível nos seus edifícios ou na sua página eletrónica, os atos normativos que criam as contribuições. 2. A deliberação do Conselho de Administração da ERIS que fixa o montante das contribuições deve ser obrigatoriamente publicada na II Série do Boletim Oficial. Artigo 9.º (Princípio da neutralidade concorrencial) As contribuições devem ser fixadas em termos tais que não falseiem as condições de concorrência entre os operadores económicos. Capítulo III Relação Jurídica – Tributária das Contribuições Artigo 10.º Incidência objetiva 1.As contribuições assentam em prestações administrativas presumivelmente provocadas ou aproveitadas pelo sujeito passivo, designadamente a atividade pública de regulação dos produtos farmacêuticos e alimentares e incidem sobre: a) O rendimento proveniente de vendas de medicamentos de uso humano, de uso veterinário importados ou produzidos no território nacional; b) O rendimento proveniente da venda de produtos químicofarmacêutico importados ou produzidos no território nacional; c) O rendimento proveniente da venda de dispositivos médicos e dos produtos cosméticos produzidos no território nacional; d) O valor de dispositivos médico e dos produtos cosméticos importados; e) Rendimentos provenientes de vendas de produtos alimentares, destinado ao consumo humano, veterinário ou à industria alimentar, produzidos no território nacional; f) Rendimento proveniente da venda de alimentos com propriedades funcionais, novos alimentos, suplementos e aditivos alimentares, produzidos no território nacional; g) O valor de bens alimentares importados destinados ao consumo humano, veterinário ou à indústria alimentar; e h) O valor de alimentos com propriedade funcionais, novos alimentos, suplementos e aditivos alimentares importados. 2. Os produtos referidos no número anterior constam da lista aprovada por deliberação do Conselho de Administração da ERIS. 3. Para efeito da fixação do montante das contribuições, os produtos importados referidos nas alíneas d) g) e h) do número um são expresso em valor custo, seguro e frete (CIF). Artigo 11.º Incidência subjetiva 1. É sujeito ativo da relação jurídico-tributária das contribuições previstas no presente diploma, a ERIS. 2. São sujeitos passivos da relação jurídico-tributária das contribuições a que se referem o presente diploma as pessoas coletivas ou singulares que: a) Exercem atividade de produção ou de importação de medicamentos de uso humano ou de uso veterinário; b) Exercem atividade de produção ou de importação de produtos químico-farmacêutico; c) Exercem atividade de produção ou de importação de dispositivos médico ou de produtos cosméticos; d) Exercem atividade de produção ou de importação de bens alimentares, destinado ao consumo humano, veterinário ou a indústria alimentar; e e) Exercem atividade de produção ou de importação de alimentos com propriedades funcionais, de novos alimentos, suplementos e aditivos alimentares. Artigo 12.º Fundamentação económico-financeira do valor das contribuições As contribuições a que se referem o presente diploma visam remunerar os custos diretos e indiretos, os encargos financeiros, a amortização dos imobilizados e demais custos necessários para garantir a manutenção e desenvolvimento razoável da atividade de regulação e supervisão dos setores farmacêuticos e alimentares. Artigo 13.º Revisão periódica 1. A fundamentação económico-financeira em que assentam as contribuições está sujeita a revisão periódica, com vista a confirmar a validade da sua quantificação. 2. A revisão periódica deve ser feita até ao início do quinto ano civil seguinte àquele em que tenha sido criada a contribuição ou revista pela última vez, estando sujeitas a um calendário especifico em conformidade com a natureza do setor. 3. O procedimento de revisão periódica segue as regras previstas nos artigos 20.º e 21.º da Lei n.º 100/VIII/2015, de 10 de dezembro. Artigo 14.º Consignação 1. A receita arrecadada por meio de contribuição está afeta à ERIS, só podendo ser empregue para custeamento das atividades em contrapartida das quais as contribuições sejam exigidas. 2. Está vedada a transferência de receitas das contribuições para o Estado ou para qualquer entidade pública. 3. O disposto no presente artigo não prejudica o princípio da unicidade de tesouraria do Estado. Capítulo IV Regras da fixação da taxa de contribuição Artigo 15.º Fixação da taxa de contribuição 1. Compete a ERIS através de deliberação do Conselho de Administração, determinar anualmente até 30 de novembro, a taxa das contribuições necessárias para financiar o seu orçamento e bem assim a sua repartição por cada entidade regulada, com base nos seguintes elementos consoante o setor: a) Orçamento para o ano económico seguinte; b) Receitas provenientes da venda de medicamentos de uso humano, de uso veterinário importados ou produzidos no território nacional; c) Receitas provenientes da venda de produtos químico-farmacêutico importados ou produzidos no território nacional; d) Receitas provenientes da venda de dispositivos médico e produtos cosméticos produzidos no território nacional; e) Receitas provenientes da venda de alimentos produzidos no território nacional destinados ao consumo humano, veterinário ou à indústria alimentar; f) Receitas provenientes da venda de alimentos com propriedades funcionais, novos alimentos, suplementos e aditivos alimentares produzido no território nacional;

Deliberação n.º 4/2019, de 6 de dezembro — official PDF page 4; original table columns, symbols and diagram connections

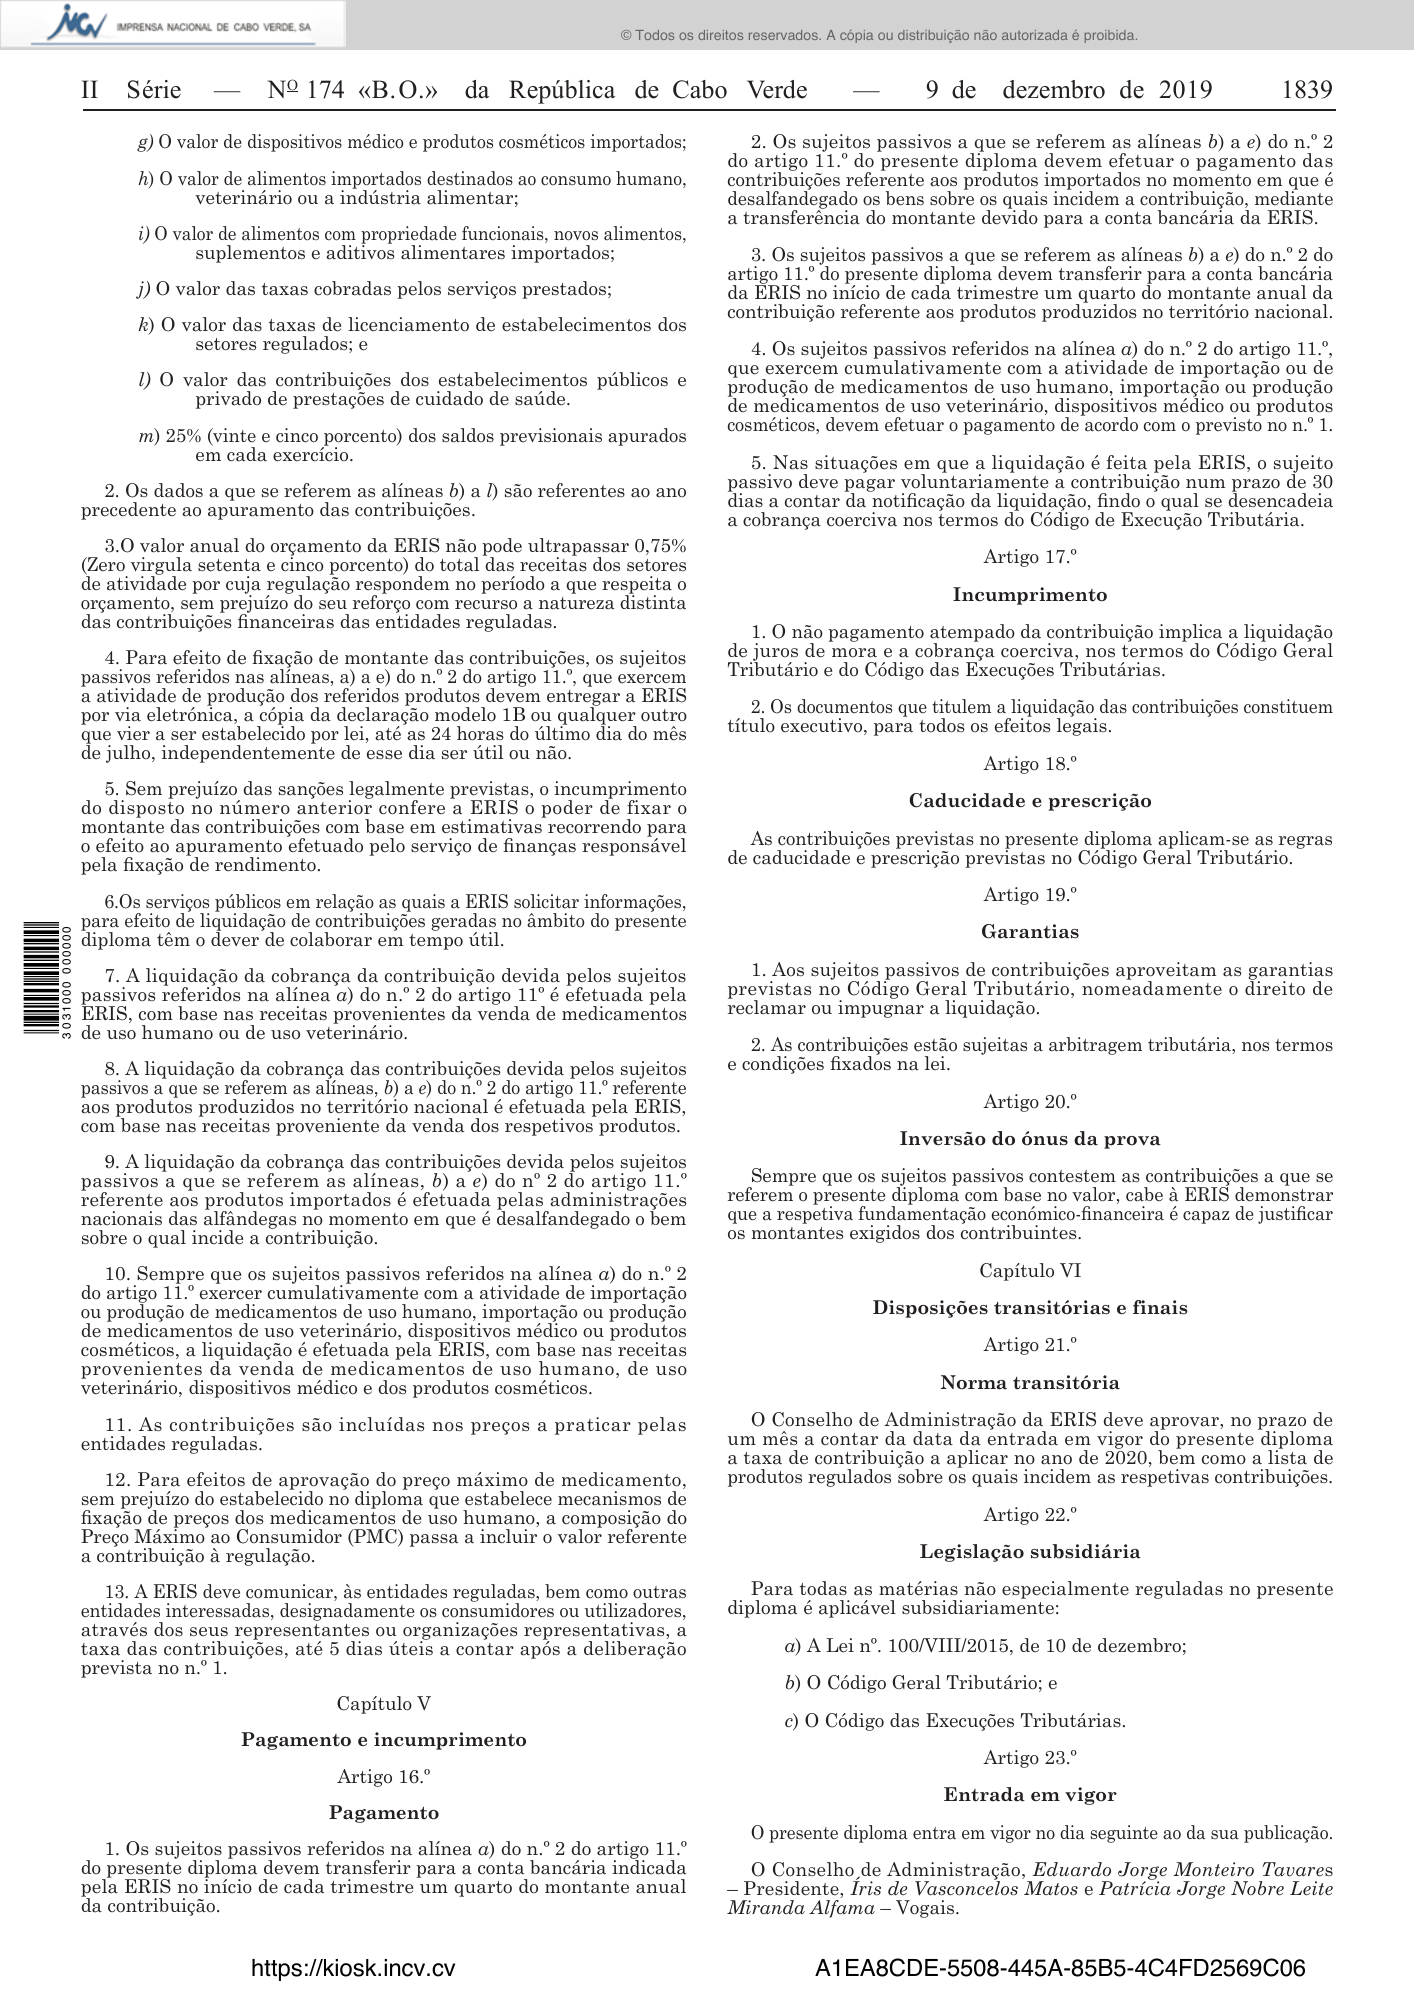
g) O valor de dispositivos médico e produtos cosméticos importados; h) O valor de alimentos importados destinados ao consumo humano, veterinário ou a indústria alimentar; i) O valor de alimentos com propriedade funcionais, novos alimentos, suplementos e aditivos alimentares importados; j) O valor das taxas cobradas pelos serviços prestados; k) O valor das taxas de licenciamento de estabelecimentos dos setores regulados; e l) O valor das contribuições dos estabelecimentos públicos e privado de prestações de cuidado de saúde. m) 25% (vinte e cinco porcento) dos saldos previsionais apurados em cada exercício. 2. Os dados a que se referem as alíneas b) a l) são referentes ao ano precedente ao apuramento das contribuições. 3.O valor anual do orçamento da ERIS não pode ultrapassar 0,75% (Zero virgula setenta e cinco porcento) do total das receitas dos setores de atividade por cuja regulação respondem no período a que respeita o orçamento, sem prejuízo do seu reforço com recurso a natureza distinta das contribuições financeiras das entidades reguladas. 4. Para efeito de fixação de montante das contribuições, os sujeitos passivos referidos nas alíneas, a) a e) do n.º 2 do artigo 11.º, que exercem a atividade de produção dos referidos produtos devem entregar a ERIS por via eletrónica, a cópia da declaração modelo 1B ou qualquer outro que vier a ser estabelecido por lei, até as 24 horas do último dia do mês de julho, independentemente de esse dia ser útil ou não. 5. Sem prejuízo das sanções legalmente previstas, o incumprimento do disposto no número anterior confere a ERIS o poder de fixar o montante das contribuições com base em estimativas recorrendo para o efeito ao apuramento efetuado pelo serviço de finanças responsável pela fixação de rendimento. 6.Os serviços públicos em relação as quais a ERIS solicitar informações, para efeito de liquidação de contribuições geradas no âmbito do presente diploma têm o dever de colaborar em tempo útil. 7. A liquidação da cobrança da contribuição devida pelos sujeitos passivos referidos na alínea a) do n.º 2 do artigo 11º é efetuada pela ERIS, com base nas receitas provenientes da venda de medicamentos de uso humano ou de uso veterinário. 8. A liquidação da cobrança das contribuições devida pelos sujeitos passivos a que se referem as alíneas, b) a e) do n.º 2 do artigo 11.º referente aos produtos produzidos no território nacional é efetuada pela ERIS, com base nas receitas proveniente da venda dos respetivos produtos. 9. A liquidação da cobrança das contribuições devida pelos sujeitos passivos a que se referem as alíneas, b) a e) do nº 2 do artigo 11.º referente aos produtos importados é efetuada pelas administrações nacionais das alfândegas no momento em que é desalfandegado o bem sobre o qual incide a contribuição. 10. Sempre que os sujeitos passivos referidos na alínea a) do n.º 2 do artigo 11.º exercer cumulativamente com a atividade de importação ou produção de medicamentos de uso humano, importação ou produção de medicamentos de uso veterinário, dispositivos médico ou produtos cosméticos, a liquidação é efetuada pela ERIS, com base nas receitas provenientes da venda de medicamentos de uso humano, de uso veterinário, dispositivos médico e dos produtos cosméticos. 11. As contribuições são incluídas nos preços a praticar pelas entidades reguladas. 12. Para efeitos de aprovação do preço máximo de medicamento, sem prejuízo do estabelecido no diploma que estabelece mecanismos de fixação de preços dos medicamentos de uso humano, a composição do Preço Máximo ao Consumidor (PMC) passa a incluir o valor referente a contribuição à regulação. 13. A ERIS deve comunicar, às entidades reguladas, bem como outras entidades interessadas, designadamente os consumidores ou utilizadores, através dos seus representantes ou organizações representativas, a taxa das contribuições, até 5 dias úteis a contar após a deliberação prevista no n.º 1. Capítulo V Pagamento e incumprimento Artigo 16.º Pagamento 1. Os sujeitos passivos referidos na alínea a) do n.º 2 do artigo 11.º do presente diploma devem transferir para a conta bancária indicada pela ERIS no início de cada trimestre um quarto do montante anual da contribuição. 2. Os sujeitos passivos a que se referem as alíneas b) a e) do n.º 2 do artigo 11.º do presente diploma devem efetuar o pagamento das contribuições referente aos produtos importados no momento em que é desalfandegado os bens sobre os quais incidem a contribuição, mediante a transferência do montante devido para a conta bancária da ERIS. 3. Os sujeitos passivos a que se referem as alíneas b) a e) do n.º 2 do artigo 11.º do presente diploma devem transferir para a conta bancária da ERIS no início de cada trimestre um quarto do montante anual da contribuição referente aos produtos produzidos no território nacional. 4. Os sujeitos passivos referidos na alínea a) do n.º 2 do artigo 11.º, que exercem cumulativamente com a atividade de importação ou de produção de medicamentos de uso humano, importação ou produção de medicamentos de uso veterinário, dispositivos médico ou produtos cosméticos, devem efetuar o pagamento de acordo com o previsto no n.º 1. 5. Nas situações em que a liquidação é feita pela ERIS, o sujeito passivo deve pagar voluntariamente a contribuição num prazo de 30 dias a contar da notificação da liquidação, findo o qual se desencadeia a cobrança coerciva nos termos do Código de Execução Tributária. Artigo 17.º Incumprimento 1. O não pagamento atempado da contribuição implica a liquidação de juros de mora e a cobrança coerciva, nos termos do Código Geral Tributário e do Código das Execuções Tributárias. 2. Os documentos que titulem a liquidação das contribuições constituem título executivo, para todos os efeitos legais. Artigo 18.º Caducidade e prescrição As contribuições previstas no presente diploma aplicam-se as regras de caducidade e prescrição previstas no Código Geral Tributário. Artigo 19.º Garantias 1. Aos sujeitos passivos de contribuições aproveitam as garantias previstas no Código Geral Tributário, nomeadamente o direito de reclamar ou impugnar a liquidação. 2. As contribuições estão sujeitas a arbitragem tributária, nos termos e condições fixados na lei. Artigo 20.º Inversão do ónus da prova Sempre que os sujeitos passivos contestem as contribuições a que se referem o presente diploma com base no valor, cabe à ERIS demonstrar que a respetiva fundamentação económico-financeira é capaz de justificar os montantes exigidos dos contribuintes. Capítulo VI Disposições transitórias e finais Artigo 21.º Norma transitória O Conselho de Administração da ERIS deve aprovar, no prazo de um mês a contar da data da entrada em vigor do presente diploma a taxa de contribuição a aplicar no ano de 2020, bem como a lista de produtos regulados sobre os quais incidem as respetivas contribuições. Artigo 22.º Legislação subsidiária Para todas as matérias não especialmente reguladas no presente diploma é aplicável subsidiariamente: a) A Lei nº. 100/VIII/2015, de 10 de dezembro; b) O Código Geral Tributário; e c) O Código das Execuções Tributárias. Artigo 23.º Entrada em vigor O presente diploma entra em vigor no dia seguinte ao da sua publicação. O Conselho de Administração, Eduardo Jorge Monteiro Tavares – Presidente, Íris de Vasconcelos Matos e Patrícia Jorge Nobre Leite Miranda Alfama – Vogais.

Deliberação n.º 4/2019, de 6 de dezembro — official PDF page 5; original table columns, symbols and diagram connections