Lei n.º 26/VIII/2013 — Código dos Benefícios Fiscais — republicação de 28 de abril de 2020
Currentness under review. Whether this instrument remains applicable is under review. Consult the later instruments and source context below before relying on it.
Link directly to a passage with its anchor — for example #pdf-page-27 — to open it highlighted. This reference version is generated from the authority’s publication and does not replace it. Language: Portuguese.
Contents
REPUBLICAÇÃO DA LEI N.º 26/VIII/2013, 21 DE
JANEIRO, COM AS ALTERAÇÕES EFECTUADAS
PELA LEI Nº 102/VIII/2016, DE 6 DE JANEIRO, PELA
LEI N.º 5/IX/2016, DE 31 DE DEZEMBRO, PELA LEI
N.º 20/IX/2017, DE 31 DE DEZEMBRO, PELA LEI N.º
44/IX/2018, DE 31 DE DEZEMBRO E PELA PRESENTE
LEI DE ALTERAÇÃO
Por mandato do povo, a Assembleia Nacional decreta,
nos termos da alínea b) do artigo 175.º da Constituição,
o seguinte:
CAPÍTULO I
PRINCÍPIOS E DISPOSIÇÕES GERAIS
Artigo 1.º
Objecto
O presente Código consagra os princípios e regras gerais
aplicáveis aos benefícios fiscais, estabelece o seu conteúdo
e fixa as respectivas regras de concessão e controlo.
Artigo 2.º
Âmbito de aplicação
O presente Código aplica-se aos benefícios fiscais nele
previstos, bem como aos benefícios fiscais convencionais
validamente aprovados e ratificados e os previstos em
legislação avulsa, designadamente nos códigos e legislação
complementar em matéria de Imposto sobre o Rendimento
das Pessoas Singulares e Coletivas (IRPS e IRPC), Imposto
sobre o Valor Acrescentado (IVA), Imposto de Consumo
Especial (ICE), Imposto de Selo, Imposto Único sobre o
Património (IUP) e Decreto-legislativo n.º 11/2010, de
1 de Novembro, que aprova os benefícios à construção,
reabilitação e aquisição de habitação de interesse social.
Artigo 3.º
Conceitos
1. São considerados benefícios fiscais os desagravamentos
fiscais que materialmente representem excepções ao
princípio da igualdade tributária, fundamentados por
superiores razões de política económica e social ou de
outra natureza extrafiscal.
2. Os benefícios fiscais podem, entre outras, apresentar
a forma de isenções, reduções de taxas, crédito de imposto,
deduções à matéria coletável e à coleta.
Lei n.º 26/VIII/2013 — official PDF page 27; original table columns, symbols and diagram connections
Artigo 4.º
Princípio da transparência
1. A concessão de benefícios fiscais está sujeita a um
princípio de transparência, nos termos do qual o Estado
promove a divulgação pública da informação necessária
para que os cidadãos tomem conhecimento dos principais
benefícios concedidos, do seu impacto financeiro e da
respectiva fundamentação política e económica.
2. Em obediência ao princípio da transparência, a
despesa fiscal gerada pela concessão de benefícios fiscais
é objecto de divulgação através do relatório da proposta
de lei de Orçamento do Estado, incluindo a despesa fiscal
a cargo das autarquias locais.
3. Em obediência ao princípio da transparência, a
Administração Fiscal, através do seu portal eletrónico
procede à divulgação anual da lista das pessoas coletivas
às quais sejam concedidos benefícios fiscais dependentes
de reconhecimento ou de base contratual, bem como os
benefícios fiscais automáticos.
Artigo 5.º
Princípio da responsabilidade
1. O aproveitamento de benefícios fiscais está sujeito a
um princípio de responsabilidade, nos termos do qual os
contribuintes que gozem de benefícios fiscais ficam sujeitos
a deveres reforçados de cooperação com a Administração
Tributária.
2. Em obediência ao princípio da responsabilidade, os
contribuintes que gozem de benefícios fiscais estão obrigados
a prestar à Administração Tributária as declarações,
documentos e elementos informativos necessários à
comprovação dos respectivos pressupostos, no momento
da concessão do benefício ou durante a sua aplicação.
3. Em obediência ao princípio da responsabilidade, os
contribuintes que gozem de benefícios fiscais ficam sujeitos
às acções sistemáticas de fiscalização efetuadas pela
Administração Fiscal e demais entidades competentes,
tendentes à comprovação dos respectivos pressupostos e
à eventual aplicação das sanções legalmente previstas.
Artigo 6.º
Pressupostos dos benefícios fiscais
1. O gozo dos benefícios fiscais previstos no presente código
apenas é permitido a sujeitos passivos de IRPC e IRPS que,
reunindo as condições legais para o exercício da sua actividade,
cumpram, cumulativamente, os seguintes requisitos:
a) Estar enquadrado em regime de tributação pela
contabilidade organizada;
b) Utilizar a contabilidade organizada em conformidade
com o sistema de normalização contabilística
e de relato financeiro vigente em Cabo Verde;
c) Empregar exclusivamente o método de comunicação
electrónica online, disponibilizado pela administração
fiscal, para o cumprimento de suas obrigações
fiscais; e
d) Não ser tributado por métodos indiretos.
e) Ter o projeto de investimento registado no Balcão
Único de Investimento;
f) O promotor ou titular que não tenha detido qualquer
participação social noutra empresa cuja atividade
tenha sido cessada há menos de 5 anos com
situação fiscal irregular.
2. O gozo de benefícios fiscais previstos no presente código
apenas é permitido a contribuintes que apresentem a sua
situação fiscal e contributiva regularizada, considerandose como tal aqueles que não se encontrem em situação de
dívida ou que, encontrando-se em dívida, tenham procedido
a reclamação, impugnação ou oposição e tenham prestado
garantia idónea, quando esta se mostre exigível.
3. É permitido aos sujeitos passivos de Imposto sobre
o Rendimento das Pessoas Singulares que não sejam
tributados pelo regime da contabilidade organizada o
gozo dos benefícios previstos nos artigos 24.º a 30.º, 37.º
n.º 2, 51, 52.º, 54.º a 59.º e 65.º.
4. Sempre que o investidor for emigrante este deve
fazer prova da sua condição de emigrante, nos termos
da lei aplicável.
Artigo 7.º
Reconhecimento dos Benefícios na Importação
1. Sem prejuízo do disposto no artigo anterior, para
o gozo dos benefícios aduaneiros previstos no presente
código, o beneficiário deve solicitar à Autoridade Aduaneira
a vistoria da aplicação efectiva dos bens elegíveis aos
referidos benefícios cujo caderno de encargos e a lista de
bens a importar tenham sido previamente submetidos
pela via electrónica às entidades implicadas na gestão dos
benefícios fiscais e tenham sido previamente aprovados
pelo Serviço Central do Departamento Governamental
responsável pelo sector da actividade a isentar.
2. Para efeito da vistoria de aplicação a que se refere
o número anterior:
a) O beneficiário deve fazer acompanhar do pedido
de vistoria, o seu plano de aplicação de bens
elegíveis, o qual deve conter as datas previstas
para a sua efectiva aplicação;
b) A não comparência da Autoridade Aduaneira
para a vistoria no ato da aplicação ou falta de
vistoria não prejudica o direito do beneficiário
aos incentivos concedidos no âmbito deste código,
salvo quando é possível em vistoria posterior
demonstrar que não houve efectiva aplicação.
3. Os bens constantes da lista referida no número 1
são desalfandegados em regime suspensivo sob termo de
responsabilidade, devendo manter-se neste regime até
a consumação do destino e aplicação dos referidos bens.
4. Para vistoria da aplicação efectiva da lista dos bens
referidos nos números anteriores, a Autoridade Aduaneira
pode contratar especialistas, sendo os custos decorrentes
suportados pelo investidor.
5. A lista e o caderno de encargos referidos nos números
anteriores devem ser apresentados ao Serviço Central do
departamento governamental responsável pelo sector da
actividade a isentar para aprovação, com antecedência
mínima de sessenta dias da chegada dos bens ao país, sendo
a data limite para a produção do despacho do pedido, de
trinta dias, sob pena de reconhecimento tácito do pedido.
6. A contagem do prazo para a produção do despacho
referido no número anterior suspende sempre que o Serviço
Central do departamento governamental responsável
pelo sector da actividade a isentar solicitar elementos
ou informações complementares, devendo esse prazo
continuar após prestação das informações solicitadas.
Artigo 8.º
Constituição e reconhecimento dos benefícios fiscais
1. Os benefícios fiscais podem apresentar natureza
automática, caso em que a sua concessão decorre da
mera concretização dos pressupostos legais, ou depender
de reconhecimento, caso em que a sua concessão exige a
produção de ato administrativo.
Lei n.º 26/VIII/2013 — official PDF page 28; original table columns, symbols and diagram connections
2. Sempre que a lei não disponha de outro modo, o
reconhecimento de benefícios fiscais é da competência do
membro do Governo responsável pela área das Finanças,
admitindo-se a delegação deste exercício nos DiretoresGerais ou noutros funcionários que lhe estejam directamente
subordinados o exercício da sua competência.
3. O reconhecimento de benefícios fiscais pode excecionalmente
ser feito mediante contrato, nos casos de convenção de
estabelecimento previstos no artigo 16.º do presente código
ou noutro diploma legal.
4. Salvo excepção legal, os efeitos do reconhecimento de
benefícios fiscais reportam-se à data do pedido, quando
o reconhecimento seja feito por ato administrativo, e à
data do próprio reconhecimento, quando este seja feito
por meio de contrato, assumindo sempre o cumprimento
prévio dos respectivos pressupostos.
Artigo 9.º
Transmissão dos benefícios fiscais
1. O direito aos benefícios fiscais é intransmissível em
vida, sendo transmissível por morte quando se verifiquem
no transmissário os pressupostos do benefício e este não
revista carácter estritamente pessoal, sem prejuízo do
disposto nos números seguintes.
2. O direito aos benefícios fiscais é transmissível em vida
sempre que estes se mostrem indissociáveis do regime
jurídico aplicável a certos bens, designadamente quando
estejam em causa benefícios indissociáveis de títulos ou
produtos financeiros.
3. O direito aos benefícios fiscais reconhecidos pelos
meios contratuais a que se refere o artigo 8º do presente
Código, é também transmissível em vida, mediante
autorização do membro do Governo responsável pela área
das Finanças, desde que na pessoa do transmissário se
verifiquem os pressupostos para o respectivo gozo.
4. O disposto neste artigo aplica-se, com as necessárias
adaptações, às pessoas colectivas beneficiárias dos
benefícios fiscais.
Artigo 10.º
Sanções impeditivas, suspensivas e extintivas estranhas
aos benefícios fiscais
A aplicação de sanções impeditivas, suspensivas ou
extintivas de benefícios fiscais pode ter lugar em virtude da
violação das disposições do presente diploma, ou da prática
de qualquer outra infração fiscal, independentemente da
sua relação com o benefício concedido.
Artigo 11.º
Extinção dos benefícios fiscais
1. Os benefícios fiscais extinguem-se por caducidade, uma
vez decorrido o prazo pelo qual tenham sido concedidos,
pela aplicação de sanção extintiva, pela verificação da
condição resolutiva a que estejam subordinados ou pela
inobservância das obrigações impostas ao contribuinte,
quando esta seja imputável ao beneficiário.
2. A extinção ou suspensão de benefícios fiscais, verificada
por qualquer modo, implica a aplicação automática da
tributação geral consagrada por lei.
3. Os titulares do direito aos benefícios fiscais são
obrigados a comunicar à Administração Fiscal, no prazo
de 30 dias, a cessação definitiva ou a suspensão dos
pressupostos de facto ou de direito em que se fundamentem
os benefícios fiscais que gozem, salvo nos casos em que
essas circunstâncias sejam de conhecimento oficial.
Capítulo II
BENEFÍCIOS FISCAIS AO INVESTIMENTO
Secção I
Benefícios fiscais aos investimentos
Artigo 12.º
Crédito fiscal ao investimento
1. Os investimentos realizados no âmbito da Lei de
Investimento beneficiam de um crédito fiscal por dedução à
coleta do imposto sobre o rendimento das pessoas coletivas
e singulares enquadradas no regime de contabilidade
organizada, em valor correspondente a:
a) 30% dos investimentos relevantes realizados nas
áreas da saúde, do ambiente, da indústria criativa,
do turismo ou da indústria da promoção turística
e da imobiliária turística, da atividade industrial,
dos serviços de transporte aéreo e marítimo e dos
serviços portuários e aeroportuários, da produção
de energias renováveis, da produção e montagem
de equipamentos de energias renováveis, da
pesquisa e investigação científica, bem como do
desenvolvimento de tecnologias de informação
e comunicação;
b) 20% dos investimentos relevantes realizados
nas demais áreas.
2. A dedução do crédito fiscal previsto no número anterior
é feita na liquidação do IRPC ou do IRPS, respeitante
ao exercício em que sejam realizados os investimentos,
não podendo, em cada exercício, exceder 50% do valor
da colecta.
3. A parcela do crédito fiscal não utilizada num exercício,
pode ser deduzida nos exercícios seguintes, caducando o
direito à sua utilização no décimo quinto exercício fiscal, a
contar da data do início do investimento, para os projectos em
funcionamento, ou do início de exploração, para os projectos
novos, observado o limite do número anterior.
4. Para efeitos do presente artigo considera-se relevante
o investimento em activos fixos tangíveis, adquiridos em
estado novo e afetos a projeto de investimento em território
nacional, bem como o investimento com a aquisição
de patentes e licenças para utilização de tecnologias
certificadas pela entidade competente.
5. Para efeitos do presente artigo, não se considera
relevante o investimento com os seguintes activos fixos
tangíveis:
a) Terrenos sujeitos as depreciações e amortizações;
b) Edifícios e outras construções não directamente
ligados ao objecto principal do projecto de
investimento ou destinados a venda;
c) Viaturas ligeiras não directamente ligados ao
objecto principal do projecto de investimento;
d) Mobiliário e artigos de conforto e decoração, excepto
equipamento hoteleiro afecto a exploração turística;
e) Demais bens de investimento não directamente
ligados ao objecto principal do projecto de
investimento;
f) Equipamentos administrativos, excepto os
equipamentos informáticos destinados às
empresas do desenvolvimento de tecnologias
de informação e comunicação.
Lei n.º 26/VIII/2013 — official PDF page 29; original table columns, symbols and diagram connections
6. Para efeitos do presente artigo, considera-se:
a) Início do investimento: o momento em que se inicie
o procedimento de reconhecimento dos benefícios
fiscais previstos neste Código após a aprovação
do projecto de investimento;
b) Início de exploração: o momento em que se iniciem
as operações tendentes à obtenção de rendimentos
que dão origem a sujeição de imposto.
7. Para efeitos do gozo do benefício previsto no presente
artigo, os sujeitos passivos devem apresentar à administração
fiscal, pela via eletrónica, a declaração de rendimentos do
exercício, os justificativos da realização dos investimentos
através da declaração periódica de rendimentos e a
declaração anual de informação contabilística e fiscal.
8. Os bens objecto de investimento alienados antes
do término da recuperação do crédito perdem o direito
ao crédito a partir da data da sua alienação e os bens
adquiridos em substituição gozam apenas do direito ao
crédito fiscal remanescente.
9. A contabilidade dos sujeitos passivos beneficiários
dos incentivos previstos no presente capítulo e no artigo
34.º deve evidenciar os impostos que deixem de pagar
em resultado dos benefícios obtidos, mediante menção
dos valores correspondentes no anexo às demonstrações
financeiras relativo ao exercício em que se efectua o gozo
dos incentivos.
10. O prazo de 15 anos é aplicável apenas aos investimentos
relevantes realizados, mediante aquisição de ativos fixos
tangíveis novos e patentes e licenças adquiridos, após
entrada em vigor da presente lei.
Artigo 13.º
Isenção de IUP
1. Os investimentos realizados no âmbito da lei de
investimento que exijam aquisição de imóveis exclusivamente
destinados à instalação dos projectos de investimento
podem beneficiar de isenção de Imposto Único sobre o
Património.
2. A atribuição deste incentivo fica condicionada á
respectiva aceitação pelo órgão municipal competente
nos termos da lei aplicável.
Artigo 14.º
Isenção de Imposto de Selo
1. Estão isentos de imposto de selo as operações de
contratação de financiamento destinados a investimentos
levados a cabo nos termos da Lei de Investimentos.
2. Entende-se por operações de contratação de financiamento,
todas as operações sujeitas ao imposto de selo que estejam
inerentes ao processo de contratação de crédito.
Artigo 15.º
Direitos aduaneiros
1. Os investimentos levados a cabo no âmbito da Lei de
investimento beneficiam de uma taxa de 5% de direitos
aduaneiros sempre que se traduzam na importação dos
seguintes bens e se encontrem ligados ao projeto principal
do projeto de investimento:
a) Materiais e equipamentos incorporáveis directamente
na instalação, expansão ou remodelação dos
empreendimentos não destinados à venda,
designadamente estruturas metálicas, materiais
de construção civil, equipamentos sanitários,
equipamentos eléctricos e electrónicos, bem como
seus acessórios e peças separadas, quando os
acompanham;
b) Equipamentos, máquinas, aparelhos, instrumentos
e utensílios, bem como os respectivos acessórios
e peças separadas;
c) Veículos de transporte colectivo novos, destinados ao
transporte urbano de passageiros, devidamente
equipados, e veículos pesados destinados ao
transporte de mercadorias, importados por
empresas do sector devidamente licenciadas;
d) Materiais, mobiliários e equipamento científico,
didáctico e de laboratório, incluindo software e
meios que lhes sirvam de suporte, destinados
à educação, ensino ou investigação técnicocientífica;
e) Mobiliário, equipamentos e utensílios destinados
à instalação, expansão ou remodelação dos
empreendimentos com Estatuto de Utilidade
Turística, não destinados à venda;
f) Antenas, postes e torres de transmissão;
g) Estúdio móvel para emissões fora de estúdio da TV;
h) Viatura para serviços de reportagem e carros de
exteriores;
i) Veículos de transporte coletivo e misto, destinados
ao transporte exclusivo de turistas e bagagens,
quando importados pelas empresas licenciadas
pelo sector;
j) Barcos de recreio, motociclos, triciclos e quadriciclos,
jet skis, pranchas e acessórios, quando importados
pelas empresas autorizadas e certificadas pelo
departamento responsável pela área do turismo;
k) Veículos de transporte de mercadorias com lotação
até 3 lugares na cabine, incluindo condutor ou
coletivo de passageiros destinados ao transporte
de trabalhadores, para utilização exclusiva de
estabelecimentos industriais;
l) Veículos de transporte especializado, designadamente
ambulâncias destinadas ao setor de saúde.
2. Os incentivos previstos nas alíneas e), i) e j) são
concedidos durante a fase de instalação e durante o
período de remodelação.
3. O incentivo previsto na alínea e) é igualmente
concedido ao longo do primeiro ano de funcionamento.
4. O incentivo previsto no presente artigo exclui os
equipamentos e veículos com idade superior a cinco anos.
5. Beneficiam dos incentivos previstos neste Código
e não sendo, portanto, consideradas como destinadas a
venda, as moradias e fracções autónomas integrantes de
empreendimentos turísticos com Estatuto de Utilidade
Turística, desde que os seus proprietários as destinem
exclusivamente à exploração turística, não podendo
utilizá-las para outros fins, nomeadamente uso pessoal ou
familiar, por um período superior a 30 dias de calendário
em cada ano civil.
6. Para efeitos do disposto no número anterior, as
moradias e fracções autónomas têm de possuir licença
de exploração turística a conceder pelo Serviço Central
do departamento governamental responsável pela área
do Turismo, renovável anualmente.
7. A alienação ou venda no mercado interno dos bens
importados com benefício fiscal de carácter aduaneiro, no
âmbito do presente artigo, dentro de cinco anos a contar
da sua importação, está sujeita a autorização prévia das
Alfândegas, ficando passível de pagamento dos direitos, e
demais imposições calculados com base no valor aduaneiro
reconhecido na data de alienação ou venda.
Lei n.º 26/VIII/2013 — official PDF page 30; original table columns, symbols and diagram connections
8. Excluem-se da alínea a) do número 1 os blocos, cimento,
tintas, vernizes, bem como lâmpadas incandescentes, fogões
e placas elétricos, termos acumuladores e frigoríficos que
não sejam da classe A.
9. Para efeitos da aplicação das alíneas e), i) e j)
considera-se haver remodelação quando o reinvestimento
corresponda a pelo menos 15% do investimento inicial
atualizado.
10. O disposto do número 1 não prejudica a isenção
ou redução de taxas previstas noutros diplomas legais
ou nos acordos internacionais validamente aprovados e
ratificados pelo Estado de Cabo Verde.
Artigo 16.º
Benefícios fiscais contratuais
1. Os investimentos produtivos levados a cabo no âmbito
da Lei de Investimento podem beneficiar-se de incentivos
excecionais, respeitantes a direitos de importação, Imposto
sobre o Rendimento das Pessoas Coletivas, Imposto sobre
o Rendimento das Pessoas Singulares, Imposto Único
sobre o Património e Imposto de Selo, a serem concedidos
pelo Conselho de Ministros no quadro de convenção de
estabelecimento, sob proposta do membro do governo
responsável pela área das Finanças mediante parecer
da Direção Nacional de Receitas do Estado, desde que
preencham cumulativamente as seguintes condições:
a) O promotor deve possuir capacidade técnica e de
gestão, bem como, os pressupostos das alíneas
a), b), c), d) e f) do número 1 e do número 2 do
artigo 6.º;
b) Ser o valor do investimento superior a três milhões
de contos;
c) Ser o investimento relevante para a promoção e
aceleração do desenvolvimento da economia
nacional;
d) Criar o investimento de pelo menos, 20 postos de
trabalho direto qualificado.
2. A convenção de estabelecimento estabelece os
incentivos fiscais a conceder, os seus objectivos e metas,
bem como as penalizações em caso de incumprimento,
não podendo os benefícios convencionais estender-se
além de quinze anos.
3. Os benefícios estabelecidos pelo presente artigo não
são cumuláveis com quaisquer outros benefícios previstos
no presente Código.
4. As entidades que beneficiam de incentivos ao abrigo
do presente artigo estão sujeitas a ações anuais de
inspeção por parte da Administração Fiscal, tendentes à
verificação dos respetivos pressupostos, bem como devem
comunicar às entidades competentes qualquer alteração
ou ocorrência que ponha em causa a sua realização no
prazo acordado.
5. As modalidades dos incentivos devem ser fixadas
em função do valor e da localização de investimentos,
sendo que a de isenção nunca pode ultrapassar cinco
anos, conforme orientação a ser aprovada na Resolução
do Conselho de Ministros.
6. Os pressupostos das alíneas b) e d) do número 1 são
reduzidos em 50% quando o investimento for implantado
em território municipal com média do PIB per capita,
nos últimos três anos, inferior à média nacional.
7. A concessão de benefícios fiscais contratuais não
exime o sujeito passivo do cumprimento das obrigações
tributárias acessórias nomeadamente as de natureza
declarativa, que inclusive devem evidenciar os impostos
que deixem de pagar em resultado dos benefícios obtidos,
mediante menção dos valores correspondentes no anexo
às demostrações financeiras relativas ao exercício em que
se efetua o gozo dos incentivos.
8. O pressuposto previsto na alínea a) do número 1 é
reduzido em 50% quando os investimentos sejam realizados
fora dos concelhos da Praia, do Sal e da Boavista.
9. A resolução da convenção de estabelecimento é
declarada por resolução do Conselho de Ministros nos
seguintes casos:
a) não cumprimento dos objetivos e obrigações
estabelecidos no contrato, nos prazos aí fixados,
por facto imputável ao promotor;
b) não cumprimento atempado das obrigações fiscais
e contributivas por parte do promotor;
c) prestação de informações falsas sobre a situação
do promotor ou viciação de dados fornecidos na
apresentação, apreciação e acompanhamento
dos projetos.
10. Para efeitos da verificação da causa de resolução
prevista na alínea a) do número anterior, deve-se ter em
atenção o grau de cumprimento dos objetivos contratuais
acordado contratualmente.
11. Para efeitos de aplicação do presente diploma
considera-se postos de trabalho qualificado os que requerem
formação técnica especializada, profissional ou superior,
certificada por entidade nacional ou estrangeira, incluindo
os cargos de direção.
Secção II
Benefícios aos Projetos de Mérito Diferenciado
e aos Emigrantes
Artigo 17.º
Benefícios aos Projetos de Mérito Diferenciado
e aos Emigrantes
1. O investimento ao qual foi atribuído o estatuto de
Projeto de Mérito Diferenciado - PMD goza dos seguintes
benefícios:
a) Taxa de 5% de direitos aduaneiros na importação
de materiais, bens e equipamentos mencionados
no artigo 15.º;
b) Isenção de direitos aduaneiros na importação de
matérias-primas, subsidiárias, materiais e produtos
acabados e semiacabados destinados à incorporação
em produtos fabricados pela empresa, bem como
materiais para embalagem e acondicionamento
de produtos fabricados pela empresa, quando se
trata de investimento industrial, desde que a
empresa esteja inscrita no cadastro industrial;
c) crédito fiscal de 30% de investimentos relevantes
efetivamente realizados, a deduzir ao montante da
coleta do imposto sobre o rendimento, calculado
nos termos do CIRPC, observado o limite previsto
no número 2 do artigo 12.º;
d) Isenção de imposto de selo nas operações de
contratação de financiamento para a realização
de tal investimento;
e) Isenção de imposto sobre o património na aquisição
de imóveis que se destinem exclusivamente
à instalação do projeto de investimento, nos
termos da Lei que aprova o PMD.
f) Outros incentivos não fiscais previstos em diploma
próprio.
Lei n.º 26/VIII/2013 — official PDF page 31; original table columns, symbols and diagram connections
2. Sempre que o PMD for implantado em território
municipal cujo PIB per capita é inferior à média nacional,
o projeto goza dos benefícios previstos nas alíneas a), b),
d) e) f) e ainda dos seguintes benefícios adicionais:
a) Crédito fiscal de 40% dos investimentos relevantes
efetivamente realizados, a deduzir ao montante da
coleta do imposto sobre o rendimento, calculado
nos termos do CIRPC, observado o limite previsto
no número 2 do artigo 12.º;
b) Isenção do Imposto Único sobre o Património na
aquisição de imóvel necessário ao desenvolvimento
da sua atividade principal, incluindo as necessidades
de expansão e durante os cinco primeiros anos
seguintes aos da aquisição do referido imóvel,
nos termos da Lei que aprova o PMD.
3. O projeto ao qual foi atribuído o estatuto de PMD
pode beneficiar de convenção de estabelecimento, desde
que preencha os pressupostos previstos no artigo 16.º,
sendo que os benefícios concedidos não são cumulativos
com os estabelecidos no presente artigo.
4. É atribuído o estatuto do PMD e os respetivos
benefícios ao projeto de investimento levado a cabo por
Investidor Emigrante quando efetuado no âmbito da
respetiva lei e gozam ainda:
a) Incentivos previstos à poupança e ao setor financeiro
bem como os de caracter social;
b) Possibilidade de celebração de convenção de
estabelecimento com a verificação dos pressupostos
mencionados no número 7 do artigo 16.º
c) Quando o investimento for implantado em
território municipal com média do PIB per
capita, nos últimos três anos, inferior à média
nacional, são considerados como pressupostos
válidos para o efeito a verificação de 50% dos
mencionados na alínea anterior.
5. Os benefícios previstos nas alíneas c) do número 1
e a) do número 2 são cumulativos com os atribuídos no
artigo 12.º, respeitando, contudo, o limite estabelecido
no número 2.
6. Os benefícios fiscais a que se referem as alíneas e)
do número 1 e b) do número 2 cessam logo que deixem
de verificar-se os pressupostos que os determinaram,
devendo o sujeito passivo restituir as receitas fiscais não
arrecadadas.
7. Os sujeitos passivos que beneficiem de incentivos ao
abrigo do presente artigo estão suscetíveis a ações anuais
de inspeção por parte da Administração Fiscal, tendentes
à verificação dos respetivos pressupostos.
8. Os sujeitos passivos devem apresentar à administração
fiscal, pela via eletrónica, a declaração de rendimentos do
exercício, os justificativos da realização dos investimentos
através da declaração periódica de rendimentos e a
declaração anual de informação contabilística e fiscal.
9. Os sujeitos passivos devem igualmente evidenciar os
impostos que deixem de pagar em resultado dos benefícios
obtidos, mediante menção dos valores correspondentes no
anexo às demostrações financeiras relativas ao exercício
em que se efetua o gozo dos incentivos.
10. Em tudo que não estiver especificamente previsto
nos números anteriores, designadamente em relação a
preços de transparência, tributações autónomas, regras
de liquidação e pagamento, são aplicáveis as regras gerais
previstas no código do IRPC.
CAPÍTULO III
BENEFÍCIOS FISCAIS AO CENTRO
INTERNACIONAL DE NEGOCIOS
Secção I
Benefícios fiscais ao centro internacional de negócios
Artigo 18.º
Benefícios fiscais em sede de imposto sobre o rendimento
1. Às entidades licenciadas no Centro Internacional de
Negócios de Cabo Verde (CIN) é aplicável o benefício fiscal
sob a forma de taxas reduzidas de IRPC relativamente
aos rendimentos derivados do exercício das atividades
de natureza industrial ou comercial e as suas atividades
acessórias ou complementares, bem como de prestação
de serviços.
2. O benefício fiscal previsto no número 3 é aplicável
aos rendimentos resultantes de atividades exercidas
pelas entidades licenciadas e em funcionamento no CIN.
3. O benefício fiscal previsto no número 1 vigora até 2030,
e depende da criação de postos de trabalho dependente e
qualificado adequado ao tamanho e natureza do negócio,
sendo que no Centro Internacional de Indústria (CII) e no
Centro Internacional de Comércio (CIC) o mínimo exigido
é de dez postos e traduz-se na aplicação das seguintes
taxas escalonadas de Imposto sobre o Rendimento para
as Pessoas Coletivas - CIRPC:
a) 5% para entidades com dez ou mais trabalhadores
dependentes;
b) 3,5% para entidades com vinte ou mais trabalhadores
dependentes;
c) 2,5%, para entidades com cinquenta ou mais
trabalhadores dependentes.
4. No Centro Internacional de Prestação de Serviços, o
mínimo de postos de trabalho dependente e qualificado
exigido é de quatro trabalhadores por cada entidade,
sendo a taxa de IRPC de 2,5%.
5. É exigido às entidades licenciadas no CIPS um
mínimo de despesas operacionais que seja relevante para
o exercício da atividade desenvolvida.
6. Os benefícios estabelecidos pelo presente artigo só
podem ser reconhecidos às entidades com contabilidade
organizada, em conformidade com o sistema de normalização
contabilística e de relato financeiro vigente em Cabo Verde,
não sendo cumuláveis com quaisquer outros benefícios
em sede de IRPC previstos neste Código, com exceção do
referido no artigo 19.º.
7. É exigido às entidades licenciadas no CIPS um
mínimo de despesas operacionais que seja relevante para
o exercício da atividade desenvolvida.
8. Os benefícios atribuídos são ineficazes até à divulgação
pública, no portal eletrónico da Administração Fiscal,
da entidade licenciada, dos seus titulares e/ou sócios
independentemente de tipo de ações, bem como dos postos
de trabalho qualificado criados.
9. As entidades licenciadas no CIN estão sujeitas a ações
anuais de inspeção por parte da Administração Fiscal, a
quem compete a fiscalização dos pressupostos e condições
do seu regime fiscal, aplicando-se as sanções previstas
no Regime Jurídico das Contraordenações Fiscais não
Aduaneiras sempre que estes não se mostrem verificados.
10. A concessionária do CIN remete ao Governo todos
os anos, até 31 de janeiro do ano seguinte, o relatório
sobre atividade e fiscalização das entidades licenciadas,
nos termos que vierem a ser definidos pelo Conselho de
Ministros.
Lei n.º 26/VIII/2013 — official PDF page 32; original table columns, symbols and diagram connections
11. Para efeito do disposto no número 8 6, a Administração
Fiscal deve proceder a divulgação pública das entidades
licenciadas e dos demais elementos aí referidos, no
prazo de 48 horas, a contar da data do recebimento dos
respetivos documentos.
12. A resolução de conflitos por via de tribunal arbitral,
previsto no Decreto-legislativo n.º 1/2011, de 31 janeiro,
não se aplica à matéria tributária.
13. As entidades que participem no capital social de
sociedades licenciadas e em funcionamento no CIN gozam
de isenção de imposto sobre o rendimento, relativamente:
a) Aos lucros colocados à sua disposição por essas
sociedades, e que tenham sido tributados de
acordo com os números anteriores;
b) Aos juros e outras formas de remuneração de
suprimentos ou adiantamentos de capital por
si feitos à sociedade, ou devidos pelo facto de
não levantarem os lucros ou remunerações
colocadas à sua disposição.
14. Em tudo o que não estiver especificamente previsto
nos números anteriores, designadamente em relação a
preços de transferência, tributações autónomas, regras de
liquidação e pagamento, são aplicáveis as regras gerais
previstas no Código do IRPC.
Artigo 19.º
Atividades de transporte marítimo
1. As entidades autorizadas licenciadas no CIN que a
exercerem exerçam atividades relacionadas com o transporte
internacional marítimo de pessoas ou bens podem optar por
um regime especial de determinação da matéria coletável,
desde que preencham as seguintes condições:
a) A totalidade dos navios ou embarcações de que
sejam titulares estejam inscritos no Registo Internacional
de Navios de Cabo Verde, em termos a estabelecer no
respetivo diploma legal, sendo a totalidade da atividade
desenvolvida elegível para efeitos deste diploma;
b) Pelo menos 85% da totalidade dos rendimentos é obtida
nos transporte internacional marítimo de pessoas ou bens.
2. A opção pelo regime previsto no número anterior
relativamente a determinado período de tributação é
efetuada pelos sujeitos passivos em sede da declaração
de rendimentos prevista no artigo 102.º do Código do
IRPC, devendo ser mantida pelo menos nos dois períodos
de tributação seguintes.
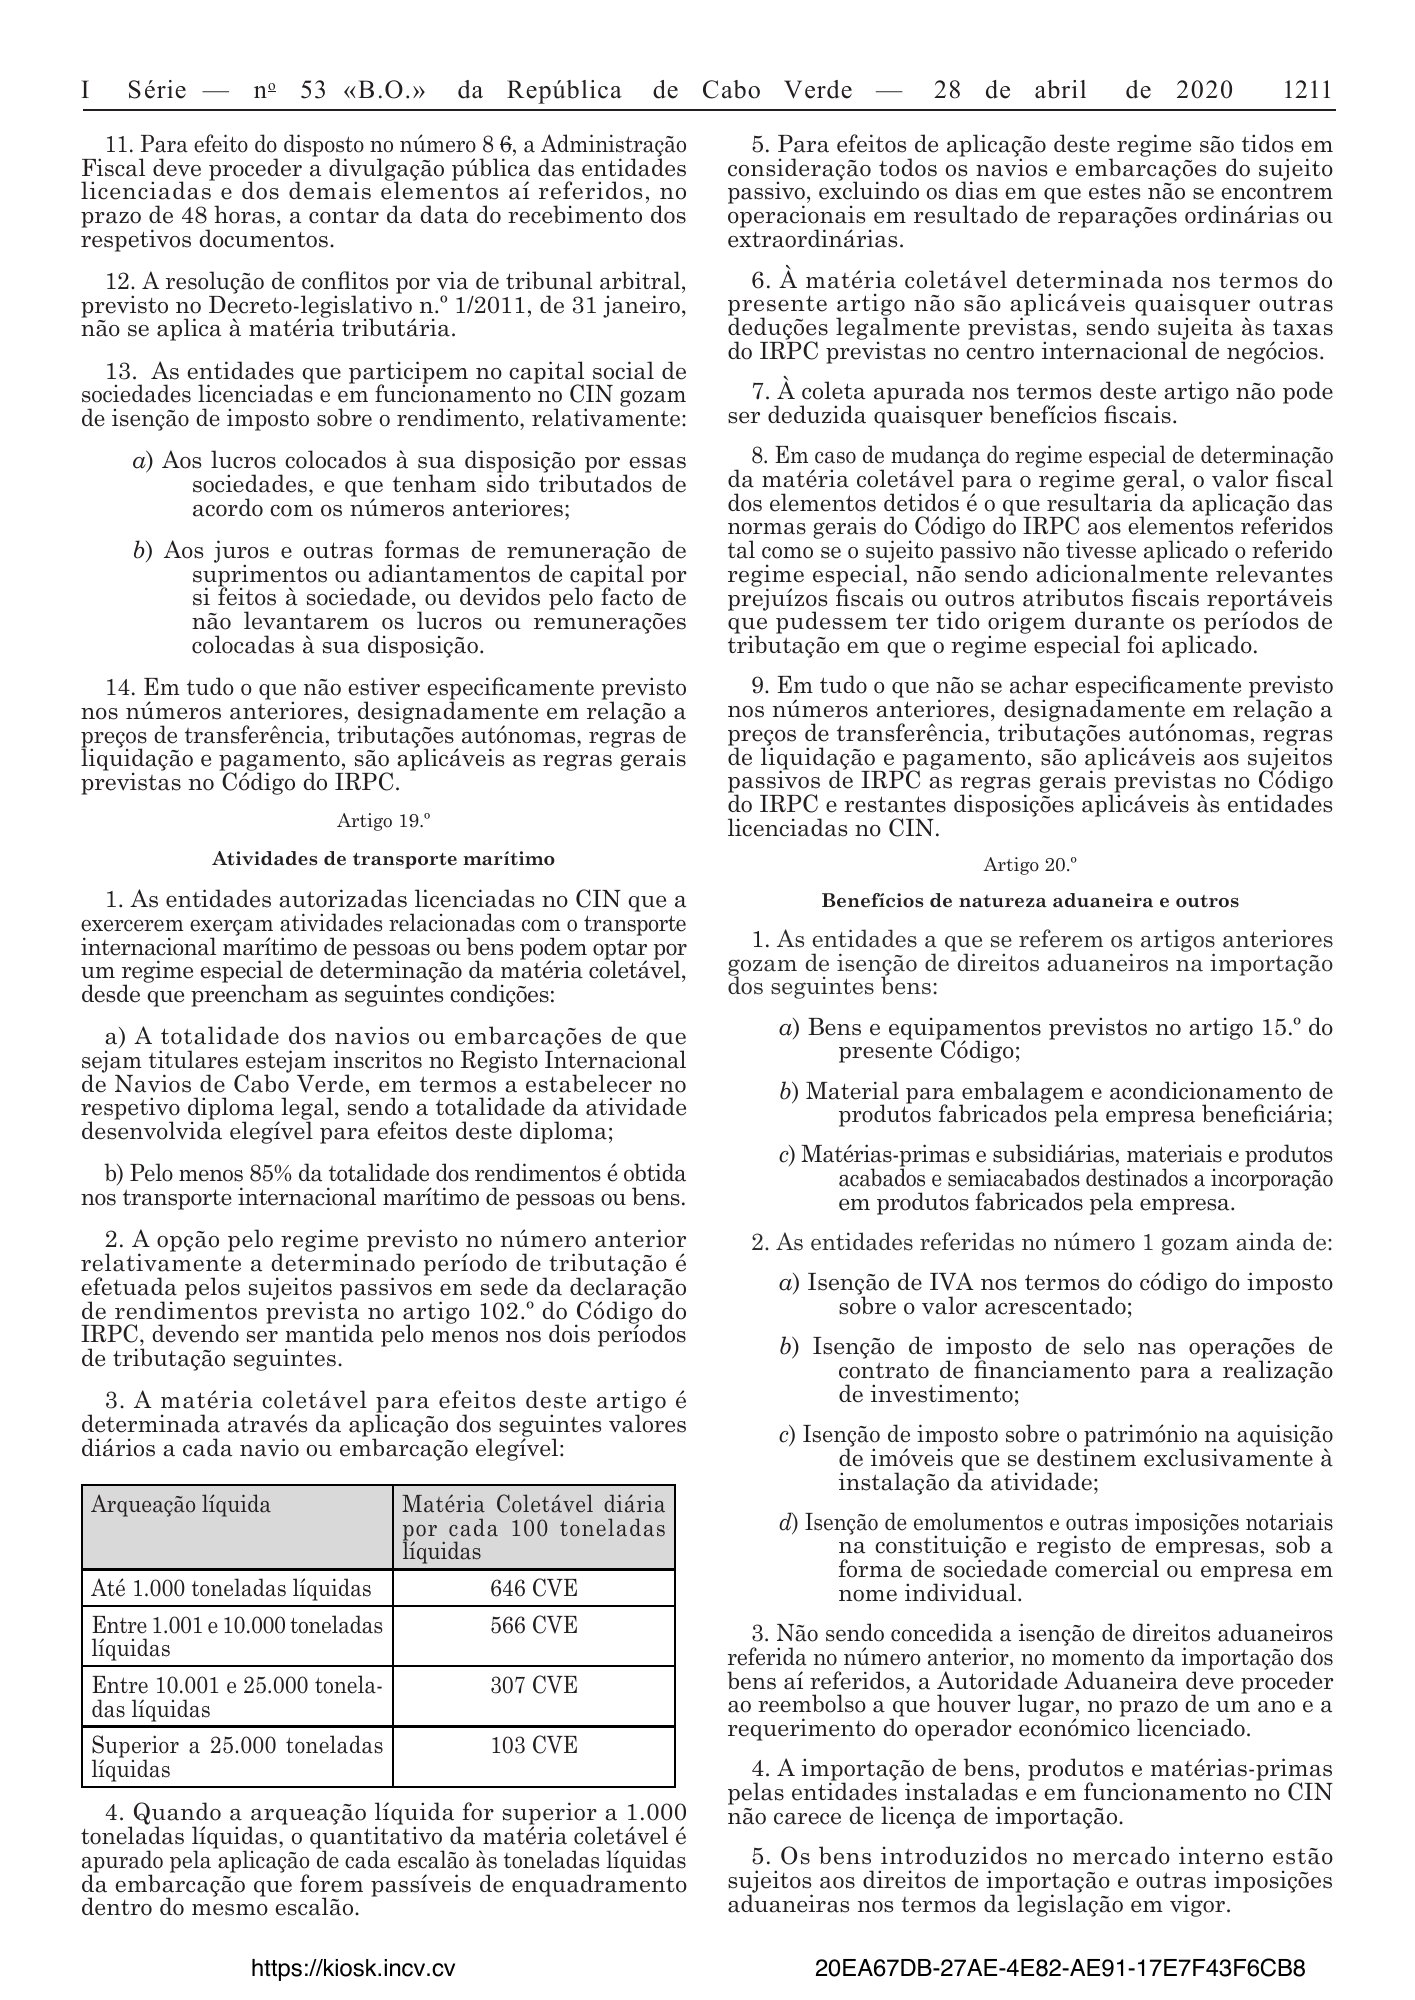
3. A matéria coletável para efeitos deste artigo é
determinada através da aplicação dos seguintes valores
diários a cada navio ou embarcação elegível:
Arqueação líquida
Matéria Coletável diária
por cada 100 toneladas
líquidas
Até 1.000 toneladas líquidas
646 CVE
Entre 1.001 e 10.000 toneladas
líquidas
566 CVE
Entre 10.001 e 25.000 toneladas líquidas
307 CVE
Superior a 25.000 toneladas
líquidas
103 CVE
4. Quando a arqueação líquida for superior a 1.000
toneladas líquidas, o quantitativo da matéria coletável é
apurado pela aplicação de cada escalão às toneladas líquidas
da embarcação que forem passíveis de enquadramento
dentro do mesmo escalão.
5. Para efeitos de aplicação deste regime são tidos em
consideração todos os navios e embarcações do sujeito
passivo, excluindo os dias em que estes não se encontrem
operacionais em resultado de reparações ordinárias ou
extraordinárias.
6. À matéria coletável determinada nos termos do
presente artigo não são aplicáveis quaisquer outras
deduções legalmente previstas, sendo sujeita às taxas
do IRPC previstas no centro internacional de negócios.
7. À coleta apurada nos termos deste artigo não pode
ser deduzida quaisquer benefícios fiscais.
8. Em caso de mudança do regime especial de determinação
da matéria coletável para o regime geral, o valor fiscal
dos elementos detidos é o que resultaria da aplicação das
normas gerais do Código do IRPC aos elementos referidos
tal como se o sujeito passivo não tivesse aplicado o referido
regime especial, não sendo adicionalmente relevantes
prejuízos fiscais ou outros atributos fiscais reportáveis
que pudessem ter tido origem durante os períodos de
tributação em que o regime especial foi aplicado.
9. Em tudo o que não se achar especificamente previsto
nos números anteriores, designadamente em relação a
preços de transferência, tributações autónomas, regras
de liquidação e pagamento, são aplicáveis aos sujeitos
passivos de IRPC as regras gerais previstas no Código
do IRPC e restantes disposições aplicáveis às entidades
licenciadas no CIN.
Artigo 20.º
Benefícios de natureza aduaneira e outros
1. As entidades a que se referem os artigos anteriores
gozam de isenção de direitos aduaneiros na importação
dos seguintes bens:
a) Bens e equipamentos previstos no artigo 15.º do
presente Código;
b) Material para embalagem e acondicionamento de
produtos fabricados pela empresa beneficiária;
c) Matérias-primas e subsidiárias, materiais e produtos
acabados e semiacabados destinados a incorporação
em produtos fabricados pela empresa.
2. As entidades referidas no número 1 gozam ainda de:
a) Isenção de IVA nos termos do código do imposto
sobre o valor acrescentado;
b) Isenção de imposto de selo nas operações de
contrato de financiamento para a realização
de investimento;
c) Isenção de imposto sobre o património na aquisição
de imóveis que se destinem exclusivamente à
instalação da atividade;
d) Isenção de emolumentos e outras imposições notariais
na constituição e registo de empresas, sob a
forma de sociedade comercial ou empresa em
nome individual.
3. Não sendo concedida a isenção de direitos aduaneiros
referida no número anterior, no momento da importação dos
bens aí referidos, a Autoridade Aduaneira deve proceder
ao reembolso a que houver lugar, no prazo de um ano e a
requerimento do operador económico licenciado.
4. A importação de bens, produtos e matérias-primas
pelas entidades instaladas e em funcionamento no CIN
não carece de licença de importação.
5. Os bens introduzidos no mercado interno estão
sujeitos aos direitos de importação e outras imposições
aduaneiras nos termos da legislação em vigor.
Lei n.º 26/VIII/2013 — official PDF page 33; original table columns, symbols and diagram connections
Secção II
Zona Económica Especial
Artigo 21.
Zona Económica Especial
1. É aplicado, com as necessárias adaptações, o regime
do Centro Internacional de Negócios às atividades e
investimentos elegíveis para a Zona Económica Especial,
desde que preencham os pressupostos de acesso constantes
dos diplomas da criação das respetivas zonas económicas
especiais.
2. Podem ser atribuídos aos Star Up Jovens os incentivos
previstos para a Zona Económica Especial.
3. Pode o governo, excecionalmente, celebrar convenção
de estabelecimento para a realização de projeto de
investimento de valor inferior ao previsto no artigo
16º, que pelo seu impacto económico, social, ambiental,
financeiro ou tecnológico, seja considerado de extrema
relevância para a redução de assimetrias regionais ou
promoção da inovação tecnológica, investigação científica
e desenvolvimento sustentável.
CAPÍTULO IV
BENEFICIOS FISCAIS À CAPITALIZAÇÃO
DAS EMPRESAS
Artigo 22.º
Remuneração convencional do capital social
1. Na determinação do lucro tributável das sociedades
comerciais ou civis sob forma comercial, cooperativas,
empresas públicas e demais pessoas coletivas de direito
público ou privado com sede ou direção efetiva em território
cabo-verdiano, pode ser deduzida uma importância
correspondente à remuneração convencional do capital
social, calculada mediante a aplicação, limitada a cada
exercício, da taxa de 10 % ao montante das entradas
realizadas até 100.000.000, (cem milhões de escudos)
por entregas em dinheiro ou através da conversão de
suprimentos ou de empréstimos de sócios, no âmbito
da constituição de sociedade ou do aumento do capital
social, desde que:
a) O seu lucro tributável não seja determinado por
métodos indiretos;
b) A sociedade beneficiária não reduza o seu capital
social com restituição aos sócios, quer no período
de tributação em que sejam realizadas as
entradas relevantes para efeitos da remuneração
convencional do capital social, quer nos cinco
períodos de tributação seguintes.
2. A dedução a que se refere o número anterior:
a) Aplica-se exclusivamente às entradas realizadas
em dinheiro, no âmbito da constituição de
sociedades ou do aumento do capital social da
sociedade beneficiária, e às entradas em espécie
realizadas no âmbito de aumento do capital
social, incluindo na parte referente a prémio
de emissão, que correspondam à conversão de
suprimentos ou de empréstimos de sócios que
tenham sido efetivamente prestados à sociedade
beneficiária em dinheiro;
b) É efetuada no apuramento do lucro tributável
relativo ao período de tributação em que sejam
realizadas as entradas mencionadas na alínea
anterior e nos cinco períodos de tributação
seguintes;
c) Apenas considera as entradas em espécie correspondentes
à conversão de suprimentos ou de empréstimos
de sócios, bem como as entradas realizadas por
entregas em dinheiro, a partir de 1 de janeiro de
2018 ou a partir do primeiro dia do período de
tributação que se inicie após essa data quando
este não coincida com o ano civil.
3. O incumprimento do disposto na alínea b) do número
1 implica a consideração, como rendimento do período
de tributação em que ocorra a redução do capital com
restituição aos sócios, do somatório das importâncias
deduzidas a título de remuneração convencional do capital
social, majorado em 15 %.
4. Para efeitos de aplicação do regime previsto no artigo
68.º do Código do IRPC o montante que resulte da dedução
prevista no número 1 do presente artigo é considerado
como gasto de endividamento.
5. O regime previsto no presente artigo não se aplica
quando, no mesmo período de tributação ou num dos
cinco períodos de tributação anteriores, o mesmo seja
ou haja sido aplicado a sociedades que detenham direta
ou indiretamente uma participação no capital social da
empresa beneficiária, ou sejam participadas, direta ou
indiretamente, pela mesma sociedade, na parte referente ao
montante das entradas realizadas no capital social daquelas
sociedades que haja beneficiado do presente regime.
6. O número anterior não se aplica se entre as sociedades
aí referidas não existirem relações especiais na aceção
constante do artigo 66.º do CIRPC.
CAPÍTULO V
BENEFÍCIOS FISCAIS À POUPANÇA
E SETOR FINANCEIRO
Artigo 23.º
Aplicações financeiras de longo prazo
1. Os rendimentos de certificados de depósito e de depósito
a prazo, emitidos ou constituídos junto de instituições de
crédito estabelecidas em Cabo Verde, por prazos superiores
a cinco anos, que não sejam negociáveis, relevam para
efeitos de imposto sobre o rendimento em 50% do seu
valor, se a data de vencimento ocorrer após cinco anos e
antes de oito anos da emissão ou constituição, ou em 25%
do seu valor, se a data de vencimento dos rendimentos
ocorrer após oito anos da emissão ou constituição.
2. Os benefícios previstos no número anterior são
igualmente aplicáveis aos seguros de capitalização feitos
em companhias de seguros estabelecidas em Cabo Verde,
desde que tenha sido contratualmente fixado que:
a) O capital investido deve ficar imobilizado por um
período mínimo de cinco anos;
b) O vencimento da remuneração ocorra no final do
período contratualizado.
3. Ficam isentos de tributação os juros de depósitos a
prazo dos emigrantes.
Artigo 24.º
Fundos de poupança
1. Estão isentos de IRPC os rendimentos dos Fundos
Poupança-Reforma (FPR), Poupança-Educação (FPE) e
Poupança-Reforma/Educação (FPR/E) que se constituam
e operem nos termos da legislação nacional.
2. São dedutíveis à colecta do IRPS, nos termos previstos
no respetivo Código, 25% dos valores aplicados no ano
respectivo pelos sujeitos passivos em plano poupança
reforma (PPR), plano poupança educação (PPE) e plano
Lei n.º 26/VIII/2013 — official PDF page 34; original table columns, symbols and diagram connections
poupança reforma/educação (PPR/E), com o limite de
100.000$00 (cem mil escudos), por cada sujeito passivo,
desde que para benefício próprio ou, no caso dos PPE,
também dos membros do seu agregado familiar.
3. As importâncias pagas por FPR, FPE e FPR/E estão
isentas de IRPS até ao valor anual de 75.000$00 (setenta e
cinco mil escudos), havendo tributação acima desse valor,
excluindo a componente de capital, nos seguintes termos:
a) De acordo com as regras aplicáveis aos rendimentos
da Categoria A (pensões), incluindo as relativas
a retenção na fonte, quando a sua perceção
ocorra sob a forma de prestações regulares e
periódicas, casos em que apenas se considera
que metade do rendimento anual estará sujeita
a tributação;
b) De acordo com as regras aplicáveis aos rendimentos
da Categoria D (rendimentos de capitais), incluindo
as relativas a retenção na fonte, em caso de
reembolso total ou parcial, pela totalidade do
rendimento obtido, exceto se esse reembolso
ocorrer três anos após a subscrição do respetivo
fundo pelo subscritor, caso em que apenas dois
quintos do rendimento estará sujeito a tributação,
à taxa liberatória em vigor;
c) De acordo com ambas as regras estabelecidas
nas alíneas anteriores, nos casos em que se
verifiquem, simultaneamente, as modalidades
nelas referidas.
4. O valor dos PPR/E pode ser objeto de reembolso sem
perda do benefício fiscal respetivo nos termos e condições
do artigo 8.º do Decreto-lei n.º 26/2010, de 2 de agosto.
Artigo 25.º
Mercado de valores mobiliários
1. Os rendimentos das obrigações ou produto de
natureza análoga, incluindo os títulos da dívida pública
com colocação pública e cotados na Bolsa de Valores de
Cabo Verde, são tributados em sede do imposto sobre o
rendimento a uma taxa liberatória de 5%.
2. A taxa referida no número anterior só se aplica
relativamente aos rendimentos auferidos até 31 de
dezembro de 2025, sendo que os rendimentos auferidos a
partir dessa data são tributados à taxa normal aplicável
a rendimentos do tipo.
3. Os dividendos das acções cotadas em bolsa, não estão
sujeitos a tributação, desde que os mesmos sejam postos
à disposição do titular até 31 de dezembro de 2025.
4. As entidades que, nos termos legais, venham a exercer a
actividade de intermediário financeiro em valores mobiliários
na Bolsa de Valores de Cabo Verde, estão isentas de IRPC,
durante os três primeiros anos, relativamente aos lucros
auferidos no exercício dessa actividade.
5. Os rendimentos obtidos por títulos emitidos pelos
municípios e pelo tesouro nos anos anteriores a 2015 ficam
isentos do imposto sobre o rendimento quando colocados
no mercado secundário.
6. Os ganhos resultantes de títulos transacionados no
mercado secundário já emitidos ou que venham a sê-lo
até 2020, ficam isentos do imposto sobre o rendimento.
Artigo 26.º
Fundos de investimento
1. Os rendimentos dos fundos de investimento mobiliário,
que se constituam e operem de acordo com a legislação
nacional, têm o seguinte regime fiscal:
a) Tratando-se de rendimentos que não sejam maisvalias, obtidos em território cabo-verdiano, não
há lugar a tributação;
b) Tratando-se de rendimentos que não sejam maisvalias, obtidos fora do território cabo-verdiano,
há lugar a tributação autónoma à taxa de 10%,
incidente sobre o respectivo valor líquido obtido
em cada ano;
c) Tratando-se de mais-valias, há lugar a tributação,
autonomamente, nas mesmas condições em que
se verificaria se desses rendimentos fossem
titulares pessoas singulares residentes em
território cabo-verdiano, à taxa de 10 %, sobre
a diferença positiva entre as mais-valias e as
menos-valias obtidas em cada ano.
2. Os sujeitos passivos de imposto sobre o rendimento,
titulares de unidades de participação nos fundos de
investimento mobiliário, estão isentos de IRPS relativamente
aos rendimentos respeitantes a unidades de participação
nesses fundos.
3. Os rendimentos dos fundos de investimento imobiliário,
que se constituam e operem de acordo com a legislação
nacional, têm o seguinte regime fiscal:
a) Tratando-se de rendimentos prediais, há lugar a
tributação, autonomamente, à taxa de 10 %, que
incide sobre os rendimentos líquidos dos encargos
de conservação e manutenção efectivamente
suportados, devidamente documentados;
b) Tratando-se de mais-valias prediais, há lugar a
tributação, autonomamente, à taxa de 15 %, que
incide sobre 50 % da diferença positiva entre
as mais-valias e as menos-valias realizadas.
4. Aos rendimentos respeitantes a unidades de participação
em fundos de investimento imobiliário aplica-se o regime
fiscal idêntico ao estabelecido no número 2 do presente artigo.
Artigo 27.º
Fundos de capital de risco
1. Ficam isentos de imposto sobre os rendimentos
de qualquer natureza, obtidos pelos fundos de capital
de risco, que se constituam e operem de acordo com a
legislação nacional.
2. Aos rendimentos respeitantes a unidades de
participação nos fundos de capital de risco, pagos ou
colocados à disposição dos respectivos titulares, quer
seja por distribuição ou mediante operação de resgate,
aplica-se o regime fiscal previsto no artigo anterior, com
as devidas adaptações.
3. A entidade gestora e o depositário respondem
solidariamente, perante os participantes, pelo cumprimento
dos deveres legais e regulamentares aplicáveis e das
obrigações decorrentes dos documentos constitutivos dos
organismos de investimento colectivo.
Artigo 28.º
Fundos de poupança em acções
1. Ficam isentos de imposto sobre o rendimento, os
rendimentos de fundos de poupança em acções, que se
constituam e operem de acordo com a legislação nacional.
2. A diferença, quando positiva, entre o valor devido
aquando do encerramento dos planos de poupança em
acções e as importâncias entregues pelo subscritor está
sujeita ao imposto sobre o rendimento, de acordo com as
regras aplicáveis aos rendimentos da categoria D deste
imposto, à taxa de 5%.
Lei n.º 26/VIII/2013 — official PDF page 35; original table columns, symbols and diagram connections
Artigo 29.º
Fundo de Garantia de Depósito
Ficam isentos de imposto sobre o rendimento, os
rendimentos do Fundo de Garantia de Depósito, constituído
pelas instituições de crédito autorizadas a captar depósitos
sujeitos à supervisão prudencial pelo Banco de Cabo Verde,
criado pela Lei n.º 7/IX/2017, de 27 de janeiro.
Artigo 30.º
Mais-valias das participações sociais
1. As mais-valias e as menos-valias realizadas pelas
sociedades residentes e não residentes com estabelecimento
estável resultante de alienação onerosa de participações
sociais e transmissão de outros instrumentos de capital
próprio de que sejam titulares, desde que detidas por
período não inferior a doze meses, não concorrem para a
formação do seu lucro tributável.
2. O disposto no número anterior não é aplicável relativamente
às mais-valias realizadas quando as partes de capital
tenham sido adquiridas a entidades com domicílio, sede
ou direção efetiva em território sujeito a um regime
fiscal mais favorável, conforme determina o Código Geral
Tributário.
3. O disposto no número 1 não é aplicável ainda às maisvalias realizadas quando resultar da alienação de partes
sociais de uma entidade cujo ativo seja constituído direta ou
indiretamente em mais de 50% por bens imóveis situados
neste território, incluindo as mais valias resultantes da
sua transmissão onerosa.
Artigo 31.º
Instituições de crédito de autorização restrita
1. As instituições de crédito de autorização restrita a
que se refere a Lei n.º 61/VIII/2014, 23 de abril, gozam
dos seguintes benefícios fiscais:
a) Isenção de direitos aduaneiros na importação de
materiais e bens de equipamento que se destinem
exclusivamente à sua instalação.
b) Taxa de 10% de IRPC até 31 de dezembro de 2021,
sendo que os lucros auferidos a partir desta
data são tributados à taxa normal em vigor.
2. A redução prevista na alínea b) do número 1 não se
aplica às operações realizadas com residentes, que devem
ser segregadas contabilisticamente, relevando para o
cálculo do seu lucro tributável os respetivos custos diretos
e a imputação dos custos de estrutura que correspondam
à proporção dos proveitos destas operações no total de
proveitos gerados no exercício em causa.
3. Às novas instituições de crédito de autorização restrita
licenciadas a partir de 1 de janeiro de 2019, aplica-se o
regime geral de tributação vigente em Cabo Verde.
Artigo 32.º
Isenção para lucros retidos
1. Os lucros retidos pelas instituições bancárias para
o reforço de fundos próprios podem beneficiar de uma
dedução à colecta.
2. Os lucros referidos no número anterior devem ser
objecto de uma reserva especial não distribuível durante
um período de 5 anos.
3. A dedução a que se refere o número anterior é feita
na liquidação do IRPC respeitante ao exercício em que
os lucros sejam retidos, não podendo, em cada exercício,
exceder 20% do valor da colecta.
4. O benefício previsto no presente artigo vigora por
um período de 5 anos.”
Artigo 33.º
Empréstimos de instituições financeiras não residentes
Ficam isentos de IRPC os juros decorrentes de empréstimos
concedidos por instituições financeiras não residentes a
instituições de créditos residentes desde que esses juros
não sejam imputáveis a estabelecimento estável daquelas
instituições situado em território cabo-verdiano.
CAPÍTULO VI
BENEFÍCIOS FISCAIS DE CARÁTER SOCIAL
Artigo 34.º
Criação de emprego
1. Os sujeitos passivos de IRPC com contabilidade
organizada podem deduzir à colecta em cada exercício,
por posto de trabalho criado no exercício imediatamente
anterior, os seguintes montantes:
a) 26.000$00 (vinte e seis mil escudos) por posto de
trabalho criado nos concelhos da Boa Vista, da
Praia e do Sal;
b) 30.000$00 (trinta mil escudos) por posto de trabalho
criado nos demais concelhos;
c) 35.000$00 (trinta e cinco mil escudos) por posto
de trabalho criado para pessoa portadora de
deficiência.
2. Para efeitos do presente artigo, o número de postos
de trabalho criado ou eliminado em cada exercício é
calculado de acordo com as regras seguintes:
a) A diferença em cada mês entre o número de
empregados listados na declaração apresentada
ao Instituto Nacional de Previdência Social
(INPS) no mês e a declaração apresentada no
mês imediatamente anterior é multiplicada
pelo peso atribuído ao mês e calculada depois
a média anual dos resultados mensais assim
obtidos;
b) O peso atribuído ao mês de Janeiro é igual a 12,
reduzindo-se o peso de uma unidade por mês para
cada um dos meses subsequentes, considerando-se
haver criação de postos de trabalho se a média
anual for positiva e eliminação se negativa.
3. A dedução à colecta dos montantes referidos no
número 1 é feita de acordo com as regras seguintes:
a) O montante deduzido à colecta no exercício em
que o benefício é concedido pode ser deduzido
também à colecta de cada um dos três exercícios
seguintes, desde que não haja eliminação de
postos de trabalho no exercício em que o benefício
foi concedido nem em qualquer dos exercícios
seguintes;
b) Havendo eliminação de postos de trabalho, extinguese o benefício fiscal a partir do exercício seguinte
àquele em que ocorrer a eliminação;
c) Quando a colecta de um exercício seja insuficiente
para a dedução total do montante, a parcela
não aproveitada pode ser deduzida à colecta de
um dos cinco exercícios subsequentes.
4. Para efeitos da alínea c) do número 1, a Administração
Fiscal deve solicitar à entidade patronal o comprovativo
de que o trabalhador é portador de deficiência.
Lei n.º 26/VIII/2013 — official PDF page 36; original table columns, symbols and diagram connections
Artigo 35.º
Formação, estágios e bolsas
1. São considerados em 150% os seguintes encargos,
contabilizados como gasto do exercício pelos sujeitos
passivos de IRPC com contabilidade organizada:
a) Encargos correspondentes à formação de trabalhadores;
b) Encargos com a contratação de jovens com idade não
superior a 35 anos para estágio, e de quaisquer
pessoas para formação ou reconversão profissional
em empresas, com duração mínima de seis meses
e duração máxima de um ano;
c) Encargos realizados pela empresa e correspondentes
à atribuição, pela mesma, de bolsas de estudo
de mérito a jovens estudantes com idade não
superior a 20 anos.
2. Para efeitos da alínea a) do número anterior,
consideram-se encargos com formação os que respeitem
à frequência de cursos profissionais ou superiores em
estabelecimentos de ensino ou de formação profissional
no país e certificados pelas entidades competentes, bem
como os encargos com bolsas de estudo ou despesas de
inscrição e propinas, comprovadas por certificados de
frequência emitidos pelos estabelecimentos de ensino ou
formação aos trabalhadores beneficiários.
3. Para efeitos da alínea c) do número 1, cabe à empresa
definir os critérios de atribuição das bolsas de estudo de
mérito, estando os mesmos sujeitos a homologação do
departamento governamental competente, devendo a
atribuição das bolsas ser feita mediante concurso público
anunciado antes do início do ano escolar a que se refere.
Artigo 36.º
Mecenato de pessoas colectivas
1. Para efeitos da determinação do rendimento tributável
em sede de IRPC, são considerados gastos do exercício, as
liberalidades concedidas por pessoas colectivas às pessoas
a que se refere o artigo 35.º deste Código.
2. Para efeitos do número anterior são considerados
gastos do exercício, em 130% do respectivo valor e até ao
limite de 10/1000 do volume de negócios, as liberalidades
concedidas por pessoas colectivas.
Artigo 37.º
Mecenato de pessoas singulares
1. Para efeitos do apuramento do rendimento colectável
em sede de IRPS, são considerados gastos do exercício,
em 130% do respectivo valor, as liberalidades concedidas
por pessoas singulares enquadradas no regime de
contabilidade organizada, às pessoas a que se refere o
artigo 36.º deste Código.
2. As liberalidades concedidas por pessoas singulares não
enquadradas no número anterior são dedutíveis à colecta
do ano a que dizem respeito em valor correspondente a
30% do total das importâncias atribuídas, até ao limite
de 15% da colecta.
Artigo 38.º
Beneficiários
Os beneficiários das liberalidades que consubstanciam
o mecenato são:
a) As entidades que desenvolvam as obras e projectos
previstos nos artigos 39.º a 43.º;
b) O Estado e as Autarquias Locais e qualquer dos
seus serviços, estabelecimentos e organismos,
ainda que personalizados;
c) As associações de municípios;
d) As fundações de interesse social e as igrejas
radicadas nos termos da lei nº 64/VIII/2014,
de 16 de maio.
Artigo 39.º
Reconhecimento
1. As atividades e projetos a financiar são objecto
de reconhecimento pelo departamento governamental
responsável pela respetiva área.
2. O disposto no número anterior não é aplicável quando
o financiamento for igual ou inferior a quinhentos mil
escudos.
3. Consideram-se tacitamente deferidos os pedidos
sujeitos ao reconhecimento que não mereceram pronúncia
expressa do órgão competente no prazo de trinta dias, a
contar da data da sua entrada na Administração.
Artigo 40.º
Condições relativas aos donativos
1. As liberalidades que consubstanciam o mecenato
podem tomar a forma de donativo ou de patrocínio e ser
feitas em dinheiro ou em espécie, constituindo o patrocínio
uma transferência de recursos para a realização de
projectos com finalidades promocionais ou publicitárias
e sem proveito pecuniário ou patrimonial directo para o
patrocinador.
2. As liberalidades em espécie podem tomar a forma de
bens ou de serviços, e são objecto de avaliação, tomando
como base o valor constante de factura ou o respectivo
valor de mercado no exercício em que ocorra a doação.
3. No caso de doação, o valor dos bens doados a relevar
como custo será o valor fiscal que os bens tiverem no
exercício em que a mesma ocorrer.
Artigo 41.º
Mecenato social
Na área do mecenato social, consideram-se relevantes
as liberalidades concedidas a instituições particulares de
solidariedade social ou equiparadas e pessoas colectivas
de utilidade pública que prossigam os seguintes fins:
a) A reeducação e a desintoxicação de pessoas,
designadamente jovens, vítimas do consumo
do álcool e de outras drogas;
b) A assistência a pessoas vulneráveis, nomeadamente
órfãos e filhos de pessoas desempregadas,
portadoras de deficiência ou de doença mental,
a beneficência e a solidariedade social;
c) A criação de oportunidades de trabalho e a reinserção
social de pessoas, famílias ou grupos em situações
de exclusão social, designadamente no âmbito
de programas de luta contra a pobreza;
d) O apoio à criação e à actividade de creches, de
jardins de infância e de lares de terceira idade;
e) O apoio à criação e à actividade das associações de
deficientes e de portadores de doença mental;
f) O apoio a entidades que se dediquem à protecção
social no trabalho;
g) O apoio a associações de jovens investigadores.
Artigo 42.º
Mecenato cultural
Na área do mecenato cultural, consideram-se relevantes
as liberalidades concedidas às entidades e pessoas colectivas
públicas ou privadas que prossigam os seguintes fins:
a) Incentivo à formação artística e cultural,
designadamente a concessão de bolsas de
estudo, prémios a criadores, autores, artistas
e suas obras, realização de cursos de carácter
cultural ou artístico;
Lei n.º 26/VIII/2013 — official PDF page 37; original table columns, symbols and diagram connections
b) Fomento à produção e divulgação cultural e
artística no território nacional e no estrangeiro,
nomeadamente a produção e edição de obras,
realização de exposições, filmes, seminários,
festivais de artes, espectáculos de artes cénicas,
de música e de folclore;
c) Preservação, promoção e difusão do património
artístico, cultural e histórico, designadamente a
construção, formação, organização, manutenção,
ampliação e equipamento de museus, bibliotecas,
arquivos e outras organizações culturais, bem
como de suas colecções e acervos, a restauração
de obras de arte e bens móveis e imóveis de
reconhecido valor cultural e a protecção do folclore,
do artesanato e das tradições populares nacionais;
d) Estímulo ao conhecimento dos bens e valores
culturais, nomeadamente os levantamentos,
estudos e pesquisas na área da cultura e da
arte e de seus vários segmentos, a atribuição de
recursos a fundações culturais com fins específicos
ou a museus, bibliotecas, arquivos ou a outras
entidades de carácter cultural;
e) Apoio a outras actividades culturais e artísticas assim
reconhecidas pelo departamento governamental
responsável pela cultura, designadamente
a realização de missões culturais no país e
no exterior, a contratação de serviços para
elaboração de projectos culturais e outras
acções consideradas relevantes pelo referido
departamento governamental.
Artigo 43.º
Mecenato desportivo
Na área do mecenato desportivo, consideram-se relevantes
as liberalidades concedidas ao Comité Olímpico Nacional,
a pessoas colectivas de utilidade pública desportiva,
associações desportivas ou promotoras do desporto e
associações dotadas do estatuto de utilidade pública,
cujo objecto seja o fomento e a prática de actividades
desportivas, para a prossecução dos seguintes fins:
a) A formação desportiva, escolar e universitária;
b) O desenvolvimento dos programas desportivos para o
menor carente, a terceira idade e para o deficiente;
c) O desenvolvimento de programas desportivos de
escolas e demais instituições visando o intercâmbio
desportivo entre os cabo-verdianos, incluindo
os residentes no estrangeiro;
d) O desenvolvimento de programas desportivos
nas próprias empresas em benefício de seus
empregados e respectivos familiares;
e) A concessão de prémios a atletas nacionais em
torneios e competições realizados em Cabo Verde;
f) A doação de bens móveis ou imóveis a pessoa jurídica de
natureza desportiva, reconhecida pelo departamento
governamental responsável pelo Desporto;
g) O patrocínio de torneios, campeonatos e competições
desportivas amadoras;
h) A construção de ginásios, estádios e locais para
a prática desportiva;
i) A doação de material desportivo para entidade de
natureza desportiva;
j) A doação de passagens aéreas para que atletas
cabo-verdianos possam competir no exterior,
bem como passagens de transporte marítimo
entre as ilhas que integram o território nacional;
k) Outras actividades assim consideradas pelo
departamento governamental responsável pelo
Desporto.
Artigo 44.º
Mecenato educacional, ambiental, juvenil, científico,
tecnológico, no domínio da segurança e para a saúde
Na área do mecenato educacional, ambiental, juvenil,
científico, tecnológico, no domínio da segurança e para
a saúde, consideram-se relevantes as liberalidades
concedidas às seguintes entidades:
a) Estabelecimentos de ensino onde se ministrem
formações ou cursos legalmente reconhecidos
pelo departamento governamental responsável
pela Educação e Ensino Superior, incluindo
escolas privadas sem fins lucrativos;
b) Museus, bibliotecas, arquivos, fundações e associações
de ensino ou de educação;
c) Associações de defesa do ambiente, no que respeita
à sua criação e às suas actividades;
d) Organizações não governamentais (ONG), entidades
ou associações de defesa e protecção do ambiente,
que se dediquem nomeadamente à criação,
restauro e manutenção de jardins públicos e
botânicos, parques zoológicos e ecológicos, ao
combate à desertificação e à retenção, tratamento
e redistribuição de águas residuais e das chuvas
e ao saneamento básico;
e) Instituições que se dediquem à actividade científica
e tecnológica e ao financiamento de bolsas de
estudo definidas pelo Ministério da Educação
e do Ensino Superior;
f) Escolas e órgãos de comunicação social que se
dediquem à promoção da cultura científica e
tecnológica;
g) Instituições ou organizações de menores, bem como
as de apoio à juventude;
h) Associações juvenis, no que respeita à sua criação
e às suas actividades;
i) Instituições responsáveis pela organização de feiras
internacionais;
j) Instituições responsáveis pela segurança pública
e protecção civil;
k) Hospitais, delegacias de saúde e outras estruturas
públicas de saúde;
l) Apoios a pessoas desprovidas de recursos que
necessitem de intervenções cirúrgicas ou
tratamento médico dispendiosos;
m) Associações de promoção da saúde, no que respeita
à sua criação e às suas actividades.
Artigo 45.º
Mecenato para sociedade da informação
Na área do mecenato para a sociedade da informação,
consideram-se relevantes as liberalidades concedidas em
equipamentos informáticos, programas de computadores,
formação e consultoria na área da informática, concedidos
às entidades referidas no artigo 35.º, e bem assim aos órgãos
de comunicação, públicos e privados, que se dediquem à
recolha, tratamento e difusão da informação.
Artigo 46.º
Registo e acompanhamento
O registo e acompanhamento de mecenas e beneficiários
faz-se nos termos da Lei n.º 45/VI/2004, de 12 de julho,
que aprova o regime jurídico do mecenato e respectiva
regulamentação.
Lei n.º 26/VIII/2013 — official PDF page 38; original table columns, symbols and diagram connections
CAPÍTULO VII
BENEFÍCIOS FISCAIS ADUANEIROS
Artigo 47.º
Agricultura, pecuária e pescas
1. Está isenta de direitos aduaneiros a importação das
seguintes mercadorias, destinadas a explorações agropecuárias, mediante o parecer favorável do departamento
administrativo responsável pela Agricultura, Silvicultura,
Pecuária e Pescas:
a) Plantas, estacas para plantação, sementes, bolbos,
tubérculos, fertilizantes químicos e orgânicos,
pesticidas e outros produtos destinados à produção,
protecção, desinfecção e conservação de produtos
agrícolas, vitaminas e outros produtos destinados
ao confeccionamento de rações;
b) Aparelhos, máquinas, alfaias agrícolas, equipamentos
e materiais de irrigação, equipamentos para
filtragem de água, aparelhos de medição e
controlo, equipamentos de bombagem de água
e seus respectivos acessórios e peças separadas;
c) Estruturas metálicas, em policloreto de polivinila
(PVC) ou noutro material, destinadas à edificação
de estufas e outras estruturas, vedações e redes
de malhas em plástico ou metal;
d) Equipamento e materiais destinados à montagem
de estruturas para produções hidropónicas;
e) Ovos férteis, pintos, sémenes, embriões, reprodutores
de raça pura e outros, vitaminas e medicamentos;
f) Equipamento para abate de animais ou conservação de
carnes, jaulas coníferas, cunicultura, comedouros,
aquecedores, instrumentos e utensílios destinados
ao apetrechamento de instalações pecuárias.
2. Está isenta de direitos aduaneiros a importação de
embarcações de pesca, incluindo a desportiva, bem como
dos materiais destinados ao fabrico ou construção de
embarcações de todos os tipos e os materiais destinados
a reparo, conserto ou aprestos e peças sobressalentes das
mesmas embarcações, com inclusão das amaras e todos
os aparelhos e apetrechos necessários à faina da pesca e
a boa conservação do pescado, onde se incluem as redes,
fios de pesca, bóias, balizas para a pesca, armadilhas,
motores, incluindo os fora de borda, guinchos, aladores,
coletes de salvação, vestuário e luvas apropriadas.
Artigo 48.º
Indústria
1.As empresas industriais, inscritas no Cadastro
Industrial, podem beneficiar–se de isenção de direitos
aduaneiros na importação dos seguintes bens, durante
a fase de instalação desde que efetuados no âmbito de
execução de projetos de investimento aprovados pelo sector:
a) Matérias-primas e subsidiárias, materiais e
produtos acabados e semiacabados, destinados a
incorporação em produtos fabricados no âmbito
de projectos industriais averbados, durante a
fase de instalação, ampliação ou remodelação,
e os quatro primeiros anos contados da data
da aprovação em vistoria;
b) Materiais que sejam incorporados ou utilizados
na produção de bens ou serviços destinados à
produção de energia eléctrica com origem em
fontes renováveis;
c) Materiais para embalagem e acondicionamento de
produtos fabricados pela empresa beneficiária.
d) Matérias-primas e subsidiárias, materiais e produtos
acabados e semiacabados, para a incorporação nos
produtos fabricados pela indústria farmacêutica
nacional.
2. A concessão de incentivos fiscais atribuídos na fase de
instalação pode ser renovada apenas uma vez, por igual
período, em caso de ampliação e remodelação do projeto.
3. O processo de pedido de renovação não pode ter
seguimento sem que seja feita prova de que estão
asseguradas as obrigações decorrentes dos impostos nos
termos dos respetivos diplomas.
4. Para efeitos de aplicação do número 2 considera-se
haver ampliação ou remodelação quando o reinvestimento
corresponda a pelo menos 15% do investimento inicial,
atualizado.
5. A concessão dos benefícios previstos no presente
artigo é da competência do Diretor Nacional de Receitas
do Estado.
Artigo 49.º
Aeronáutica civil
1. Está isenta de direitos aduaneiros a importação
dos seguintes bens, quando feita por companhias de
transporte aéreo, concessionárias de serviços públicos,
empresas concessionárias da exploração de aeroportos e
aeródromos e empresas autorizadas a prestar assistência
a aeronaves:
a) Material de construção, incluindo estruturas
metálicas e equipamento destinados à construção,
apetrechamento, ampliação ou remodelação de
aeroportos e aeródromos nacionais;
b) Aeronaves, seus motores, reactores, aparelhos,
instrumentos, partes, peças separadas e acessórios,
incluídos os de reserva;
c) Equipamento para formação e treino de pessoal;
d) Aparelhos e materiais de radiocomunicação e
segurança de voo;
e) Equipamento de terra, respectivas partes, peças
separadas e acessórios quando os acompanhem,
designadamente unidades automotoras para
carga e descarga de aeronaves, tapetes rolantes,
extintores, tractores com dispositivos especiais
para manobras, reboques para atendimento de
aeronaves em placas de estacionamento, unidades
geradoras para arranque de motores, unidades
geradoras de turbinas auxiliares para vários
sistemas de aeronaves, unidades conversoras de
frequência para alimentação do sistema eléctrico
de aeronaves, empilhadoras com dispositivos
especiais para movimentação, embarque e
desembarque de bagagem, plataformas, esteiras
e escadas especiais, baterias de arranque e
carros de baterias, carros de ar refrigerado para
atendimento de aeronaves no solo, carros para
serviço de incêndio, e outros materiais para
serviço de incêndio;
f) Aparelhos e materiais destinados a oficinas de
manutenção e reparação de aeronaves, de
aparelhos e materiais de radiocomunicação e
segurança de voo e de equipamentos de terra.
2. Os benefícios fiscais previstos no presente artigo
não são cumulativos com os estabelecidos no artigo 15.º
do presente código.
Lei n.º 26/VIII/2013 — official PDF page 39; original table columns, symbols and diagram connections
Artigo 50.º
Transporte marítimo
1. Está isenta de direitos aduaneiros a importação
de embarcações de comércio e rebocadores, materiais
destinados ao fabrico ou construção a reparo, conserto ou
aprestos e peças sobressalentes das mesmas embarcações,
bem como os tractores rodoviários e atrelados utilizados
exclusivamente nos navios de carga e descarga roll-on
roll-off e que não se desloquem além do terminal de carga
portuária ou deste se afastem mais que dois quilómetros.
2. A isenção relativa a tractores rodoviários e atrelados
exige parecer favorável do Instituto Marítimo e Portuário
quanto às necessidades de cada embarcação.
Artigo 51.º
Comunicação social
Está isenta de direitos aduaneiros a importação dos
seguintes bens, quando feita por empresas de comunicação
social legalmente estabelecidas e destinadas exclusivamente
ao apetrechamento das suas instalações ou ao serviço de
reportagem:
a) Computadores, servidores, switchs, routers,
adaptadores AD (Analógico/digital) e DA (Digital/
Analógico) para infraestruturas de produção
de programas de Rádio e Televisão;
b) Encoders e decores, necessários para transmissão
de conteúdos audiovisuais sobre redes IP;
c) Emissores FM, antenas FM, cabos coaxiais para
antenas e seus acessórios, feixes hertzianos
para transporte dos sinais Rádio e TV;
d) Equipamentos tipo SNG (Satélite New Gathering)
que inclui antena parabólica de receção/emissão,
emissor, recetor e respetivos cabos coaxiais e
acessórios) emissores;
e) Codec de áudio portátil para exteriores, -antenas,
-fechos, - cabos, codec de áudio para estúdio
para gerenciar conexões simultâneas;
f) Suportes: braço profissional para microfone e
articulável para monitor, luz piloto de indicação
NO AR;
g) Mixers;
h) Monitores de áudio para estúdio;
i) Monitor de Modulação FM, -processador de Áudio
Digital, Amplificadores, Microfones, -auscultadores
de estúdio, - escutas, Cabos: para coluna, para
microfone, de áudio XLR male XLR female/
XLR-Jack e para interfaces digitais;
j) Sistemas de fornecimento de energia dos centros
emissores: gerador, cabos, Transformador;
k) Aparelhos de TV com compatível com a TDT para
o estúdio;
l) Equipamentos de filmagem e fotografia;
m) Softwares e aplicativos;
n) Carros de reportagem;
o) Carros de distribuição para produtos impressos;
p) Sistemas de vigilância, incluindo câmaras e gravadores
para servidores e casotas dos centros emissores;
q) Processador de Áudio Digital.
Artigo 52.º
Missões diplomáticas e consulares
e seus agentes e funcionários
1. Está isenta de direitos aduaneiros, taxas e outros
encargos conexos, exceptuadas as despesas de armazenagem
e serviços análogos, a importação de bens, inclusive viaturas,
destinados ao uso oficial das missões diplomáticas e sua
instalação ou destinados ao uso pessoal ou instalação
dos respectivos agentes diplomáticos e dos membros das
suas famílias que com eles vivam, desde que não sejam
nacionais de Cabo Verde.
2. Beneficiam igualmente da isenção referida no número 1
deste artigo, no que respeita aos bens importados para a
sua primeira instalação, até seis meses da data do ingresso
no pais, os membros do pessoal administrativo e técnico,
bem como os empregados das missões diplomáticas, assim
como os membros de suas famílias que com eles vivam,
desde que não sejam nacionais de Cabo Verde.
3. As disposições previstas nos números 1 e 2 do presente
artigo são igualmente aplicáveis, mutandi mutandis,
aos postos consulares de carreira - não honorários, aos
respectivos funcionários e familiares destes que com eles
vivam, bem como aos empregados desses consulados,
desde que não sejam nacionais de Cabo Verde.
4. Está isenta de direitos aduaneiros, taxas e despesas
conexas, exceptuadas as despesas de depósito, transporte e
serviços análogos, a importação, destinada exclusivamente
a uso oficial de posto consular honorário (não de carreira),
de escudos, bandeiras, letreiros, sinetes e selos, livros,
impressos oficiais, mobiliário de escritório, material e
equipamento de escritório e artigos similares fornecidos
pelo Estado que envia ao posto consular para a sua
instalação, ou de outros bens de consumo destinados à
Festa Nacional, feiras ou exposições.
5. A importação de veículos pelas missões diplomáticas,
postos consulares de carreira e respectivos funcionários
acreditados em Cabo Verde é feita em regime de reciprocidade
ou de cortesia diplomática, dentro dos seguintes limites:
a) Para as Missões diplomáticas, Postos Consulares
de carreira (não honorários) e respectivos chefes
– os automóveis necessários, sem limites, mas
cuja aquisição deve enquadrar-se em razoáveis
proporções com o tamanho da Missão ou Posto
e da sua efectiva necessidade;
b) Para os agentes diplomáticos e para os funcionários
consulares de carreira - de um a dois automóveis,
consoante as necessidades pessoais e familiares,
de três em três anos;
c) Para os funcionários administrativos ou técnicos
das missões diplomáticas ou postos consulares de
carreira que não tenham residência permanente
em Cabo Verde, um automóvel aquando da sua
instalação.
6. Em caso algum haverá isenção aduaneira, de taxas e
de outros encargos conexos à importação de bens prevista
no presente artigo para os nacionais cabo-verdianos ou
de qualquer outra nacionalidade membros das missões
diplomáticas ou consulares de carreira com residência
permanente em Cabo Verde antes de assumirem funções
junto da missão diplomática ou do posto consular.
7. As disposições do presente artigo são interpretadas
e aplicadas à luz da Convenção de Viena sobre Relações
Diplomáticas e da Convenção de Viena sobre Relações
Consulares de que derivem, bem como em observância
do princípio de reciprocidade.
Lei n.º 26/VIII/2013 — official PDF page 40; original table columns, symbols and diagram connections
Artigo 53.º
Transferência de propriedade
1. Os automóveis importados nos termos do artigo
anterior não devem quaisquer direitos aduaneiros, taxas
e outros encargos conexos, excetuando as despesas de
armazenamento e serviços análogos, passados três (3)
anos sobre a sua entrada no País quando os respetivos
titulares os declararem impróprios para o seu uso ou os
alienarem.
2. Antes do prazo fixado no número 1 deste artigo,
também, não são devidos direitos aduaneiros, taxas e
outros encargos conexos quando os referidos automóveis,
dentro dos limites previstos no número 5 do artigo 50.º,
passem ao serviço de outro agente diplomático ou de outro
funcionário consular.
3. No caso da transferência de propriedade dos
automóveis a que se referem os números 1 e 2 deste artigo
antes do prazo ali fixado, a favor de qualquer entidade
não isenta de direitos aduaneiros ou de qualquer agente,
quer diplomático, quer consular, que não possa ou não
queira utilizá-los dentro dos limites fixados no número 5
do artigo 50.º, são devidos direitos de importação e demais
imposições nos termos das alíneas seguintes:
a) Antes de decorridos dois anos, a totalidade dos
direitos devidos à data da desalfandegação;
b) No terceiro ano, cinquenta por cento dos direitos
referidos na alínea a).
4. Caso a alienação referida nos números 1 a 3 não se
efetuar, é permitida a saída livre de direitos aduaneiros,
taxas e outros encargos conexos, dos automóveis importados
nos termos dos números 1 e 5 do artigo 50.º.
5. Sem prejuízo do disposto nos números anteriores,
deve-se aplicar o princípio de reciprocidade em relação às
Missões Diplomáticas e Postos Consulares de Cabo Verde
e respetivos funcionários, em igualdade de circunstâncias,
nos países de acreditação.
Artigo 54.º
Funcionários diplomáticos e administrativos cabo-verdianos
1. Está isenta de direitos aduaneiros a importação
dos bens pessoais, incluindo um automóvel, feita pelo
funcionário diplomático transferido dos serviços externos
para os serviços centrais do Ministério das Relações
Exteriores.
2. Está igualmente isenta de direitos aduaneiros, a
importação dos bens pessoais, incluindo um automóvel, feita
pelo funcionário técnico ou administrativo transferido dos
serviços externos para os serviços centrais do Ministério
das Relações Exteriores.
3. Os veículos importados nas condições previstas nos
números anteriores devem ser propriedade do funcionário
à data do seu regresso e só podem ser conduzidos pelo
próprio, seu cônjuge e filhos.
4. É proibida a alienação do veículo importado em
conformidade com o presente artigo antes de três anos
decorridos sobre a data da sua entrada no país, a não ser
que se cumpram todas as formalidades legais previstas
para a importação normal.
Artigo 55.º
Ajuda ao desenvolvimento
1. Está isenta de direitos aduaneiros a importação, feita
no quadro da cooperação internacional ou por entidades ou
organizações estrangeiras ou de cabo-verdianos residentes
no país ou no exterior dos seguintes bens:
a) Bens oferecidos ou financiados ao Estado e outras
entidades públicas, no âmbito de projecto de
desenvolvimento nacional, regional ou municipal,
ou para fazer face às necessidades da população;
b) Bens oferecidos ou financiados às instituições
não governamentais reconhecidas pelo Estado,
que visem exclusivamente fins humanitários,
religiosos, culturais, educativos, desportivos
e outros fins sociais, sem qualquer carácter
comercial, designadamente no âmbito de projectos
de desenvolvimento socioeconómicos e culturais
promovidos pelas referidas organizações.
2. Excluem-se deste benefício os veículos com idade
superior a dez anos, exceto os destinados aos setores
da saúde e proteção civil, bem como os destinados às
entidades referidas na alínea a).
3. A exceção prevista no número anterior pode ser
alargada às entidades referidas na alínea b), pelo membro
do governo responsável pela área das finanças, mediante
parecer técnico da Direção-geral de Transportes Rodoviários.
Artigo 56.º
Mecenato, benefícios aduaneiros
1. Está isenta de direitos aduaneiros a importação dos
seguintes bens:
a) Bens importados pelas pessoas que exerçam as
actividades sem fins lucrativos referidas nos
artigos 39.º a 43.º e destinados a uso exclusivo
na sua actividade;
b) Bens importados por mecenas para doação, sempre
que o beneficiário esteja legalmente constituído
ou, em caso negativo, registado no serviço central
de controlo.
2. Os bens isentos do pagamento de direitos aduaneiros
não podem ser transmitidos a terceiros, sob qualquer
forma, antes de decorridos dez anos contados da data da
concessão da isenção.
Artigo 57.º
Regresso definitivo de não residentes
1. Está isenta de direitos aduaneiros a importação de
bens pessoais e de equipamento, incluindo um automóvel,
feita aquando do regresso definitivo ao país por não
residentes, considerando-se como tal para este efeito os
indivíduos de nacionalidade ou origem cabo-verdiana que
tenham residência habitual no estrangeiro por período
superior a quatro em consequência de vínculo pessoal
ou profissional.
2. A isenção prevista no número 1 aplica-se aos estudantes
residentes no estrangeiro com excepção na importação
de viaturas, bem como de mobiliários e equipamentos
em estado novo.
3. Excluem-se deste benefício os funcionários diplomáticos
e consulares, os funcionários públicos em situação de licença
e os trabalhadores de empresas colocados no exterior.
4. Os veículos ligeiros de uso pessoal só podem ser
conduzidos pelo beneficiário, pelo cônjuge e pelos filhos que
coabitem com aquele ou que, tendo domicilio e residência
permanente no estrangeiro, estejam de visita a Cabo
Verde por período não superior a noventa dias.
5. A condução das viaturas pelos filhos referidos no
número anterior carece de autorização escrita do Director
Nacional de Receitas do Estado, concedida caso a caso
e pelo prazo máximo de um ano, renovável, a pedido do
beneficiário.
Lei n.º 26/VIII/2013 — official PDF page 41; original table columns, symbols and diagram connections
6. Em caso de incapacidade do beneficiário, comprovada
por documento médico, o veículo poderá ser conduzido por
outrem mediante autorização a ser concedida nos termos
do número anterior.
7. A isenção deve ser requerida, no prazo de um ano, a
contar da data da certidão e respetiva lista de bens visada
por representações diplomáticas ou serviços consulares
de cabo verde ou documento emitido pela autoridade
competente no local de residência habitual.
Artigo 58.º
Cidadãos estrangeiros reformados e titulares de Green Card
1. Os cidadãos estrangeiros reformados que obtenham
autorização de residência, concedida nos termos da lei,
gozam dos seguintes benefícios:
2. Isenção de direitos aduaneiros na importação de uma
viatura ligeira para o uso próprio, apenas podendo esta,
além do próprio, ser conduzida pelo cônjuge, filhos ou por
um condutor contratado pelo beneficiário e legalmente
autorizado pela Administração Aduaneira;
3. Franquia aduaneira, nos termos do Decreto-lei
n.º 23/2014, de 2 de abril, quanto à importação dos objetos
de uso pessoal e doméstico, incluindo o mobiliário para
recheio da casa de habitação.
4. Os investidores estrangeiros titulares de Green Card
gozam dos incentivos previstos no número anterior.
5. O prazo durante o qual é permitido o gozo do beneficio
da alínea a) para os cidadãos estrangeiros reformados é
de um ano, a contar da data da obtenção da autorização
de residência permanente.
Artigo 59.º
Deficientes motores
1. Está isenta de direitos aduaneiros a importação de
cadeiras de rodas, veículos para transporte de pessoas
com mobilidade reduzida, veículos automóveis adaptados
para deficientes motores, cuja limitação seja comprovada
por documento médico e parecer técnico da Direção-geral
de Transportes Rodoviários.
2. A isenção referida no número anterior só é concedida
desde que à data do pedido do benefício o requerente prove
não possuir outro automóvel, não podendo ser repetida
antes de decorridos seis anos sobre a última concessão
da isenção.
3. Em caso de incapacidade o veículo pode ser conduzido
por terceiro devidamente autorizado pela Direção Nacional
de Receitas do Estado.
Artigo 60.º
Sector da saúde
1. Encontram-se isentos de direitos aduaneiros a
importação dos seguintes bens:
a) Equipamentos e máquinas, novos e modernos, seus
acessórios e peças de manutenção, utensílios e softwares,
quando efetuada pelas estruturas de Saúde, que venham
contribuir para a melhoria da capacidade de resposta em
termos de diagnóstico e terapêutica no país;
b) Medicamentos de uso humano, vacinas e imunoterápicos;
c) Dispositivos médicos e os seus acessórios; e
d) Veículos de transporte médico especializado,
designadamente ambulâncias.
2. As isenções referidas no número anterior só são
concedidas mediante parecer técnico favorável dos serviços
competentes do departamento governamental responsável
pela área da Saúde.
Artigo 61.º
Equipamentos musicais e materiais desportivos
1. Está isenta de direitos aduaneiros a importação de
equipamentos musicais e seus acessórios, não fabricados
no país, feita por conjuntos e agrupamentos musicais ou
escolas de música.
2. Está isenta de direitos aduaneiros a importação de
materiais desportivos destinados à prática do desporto
no seio dos clubes e dos estabelecimentos de ensino, feita
pelas seguintes entidades:
a) Clubes desportivos legalmente reconhecidos;
b) Associações e federações desportivas legalmente
constituídas;
c) Estabelecimentos de ensino legalmente instituídos;
d) Comité Olímpico Cabo-verdiano;
e) Municípios e departamentos estatais que tutelam os
sectores da educação, da juventude e do desporto.
Artigo 62.º
Forças armadas, corporações policiais, de bombeiros
e gentes prisionais
Estão isentos de direitos aduaneiros, os materiais
de defesa e policiamento, instrução e aquartelamento,
importados pelas Forças Armadas, Polícia Nacional, Polícia
Judiciária e Corporações de Bombeiros e Guardas Prisionais,
destinados ao uso exclusivo das respectivas corporações,
nomeadamente os armamentos e fardamentos, as viaturas
e motociclos, os equipamentos de transmissão, as munições
ou os equipamentos destinados à técnica canina.
Artigo 63.º
Partidos políticos e candidaturas independentes
Está isenta de direitos aduaneiros a importação, feita
por candidatos presidenciais, partidos, coligações ou
listas propostas por grupos de cidadãos, de materiais
e equipamentos destinados, exclusivamente, para
campanhas eleitorais, dentro dos seis meses anteriores
à data das eleições a que respeitem, desde que o seu
valor não ultrapasse 50% do limite de despesas eleitorais
legalmente fixado.
CAPÍTULO VIII
BENEFÍCIOS FISCAIS RELATIVOS
AOS PROCESSOS DE RECUPERAÇÃO
E INSOLVÊNCIA
Artigo 64.º
Constituição dos benefícios fiscais
1. No âmbito dos processos de recuperação e da
insolvência, previstos no Código de Insolvência e de
Recuperação de Empresas, são concedidos benefícios
fiscais aos actos judiciais e extrajudiciais previstos nos
artigos subsequentes.
2. A concessão dos benefícios fiscais regulados no
presente capítulo é de natureza automática.
Artigo 65.º
Benefícios relativos a impostos sobre o rendimento
das pessoas singulares e colectivas
1. As mais-valias realizadas por efeito da dação em
cumprimento de bens do devedor e da cessão de bens aos
credores, ao abrigo de acordo extrajudicial de recuperação
ou plano de recuperação homologados judicialmente, estão
isentas de IRPS e IRPC até à concorrência dos créditos
extintos, não concorrendo para a determinação da matéria
colectável do devedor.
Lei n.º 26/VIII/2013 — official PDF page 42; original table columns, symbols and diagram connections
2. Não concorrem, igualmente, para a formação da
matéria colectável do devedor as variações patrimoniais
positivas resultantes das alterações das suas dívidas
previstas em acordo extrajudicial de recuperação ou plano
de recuperação homologados judicialmente.
3. O valor dos créditos que for objecto de redução, ao
abrigo de acordo extrajudicial de recuperação ou plano de
recuperação homologados judicialmente, é considerado
como custo ou perda do respectivo exercício, para efeitos
de apuramento do lucro tributável ou do rendimento
dos sujeitos passivos do imposto sobre o rendimento das
pessoas singulares e das pessoas colectivas.
4. Estão isentos de IRPS os ganhos resultantes da
alienação onerosa de partes sociais, incluindo a sua
remição e amortização com redução de capital, ou de
outros valores mobiliários.
Artigo 66.º
Benefício relativo ao imposto do selo
1. Estão isentos de imposto do selo, quando a ele se
encontrem sujeitos, os seguintes atos praticados no âmbito
da liquidação da massa insolvente:
a) As modificações dos prazos de vencimento ou das
taxas de juro dos créditos;
b) As conversões de créditos em capital e as alienações
de capital;
c) A dação em cumprimento de bens do devedor e a
cessão de bens aos credores;
d) A emissão de letras ou livranças;
e) A realização de operações de financiamento, o trespasse
ou a cessão da exploração de estabelecimentos
da empresa, a constituição de sociedades e a
transferência de estabelecimentos comerciais,
a venda, permuta ou cessão de elementos do
activo da empresa, bem como a locação de bens;
f) A emissão de letras ou livranças.
2. Os actos praticados no âmbito da liquidação da
massa insolvente, previstos no artigo anterior, apenas
dão lugar a isenção do imposto de selo se resultarem de
acordo extrajudicial de recuperação, plano de recuperação
homologado judicialmente ou plano de insolvência
homologado.
Artigo 67.º
Benefício relativo ao imposto único sobre o património
1. Estão isentas de imposto único sobre o património as
seguintes transmissões de bens imóveis, integradas em
qualquer acordo extrajudicial de recuperação ou plano
de recuperação homologados judicialmente:
a) As que se destinem à constituição de nova sociedade
ou sociedades e à realização do seu capital;
b) As que se destinem à realização do aumento do
capital da sociedade devedora;
c) As que decorram da dação em cumprimento de bens
do devedor e da cessão de bens aos credores.
2. Estão isentos de imposto sobre o património os actos
de alienação de partes sociais ou quotas, previstos em
acordo extrajudicial de recuperação ou plano de recuperação
homologados judicialmente.
3. Estão igualmente isentos de imposto sobre o património
os actos de venda, permuta ou cessão de empresa ou de
estabelecimentos, destes integrados em acordo extrajudicial
de recuperação ou plano de recuperação homologados
judicialmente, ou de plano de insolvência homologado, e os
praticados no âmbito da liquidação da massa insolvente.
CAPÍTULO IX
BENEFÍCIOS ÀS COOPERATIVAS
Artigo 68.º
Cooperativas
1. Estão isentas de IRPC, com exceção dos resultados
provenientes de operações com terceiros e de atividades
alheias aos próprios fins:
a) as cooperativas agrícolas;
b) as cooperativas culturais;
c) as cooperativas de consumo;
d) as cooperativas de habitação e construção;
e) as cooperativas de solidariedade social.
2. Estão ainda isentas de IRPC as cooperativas, dos demais
ramos do setor cooperativo, desde que, cumulativamente
a) 75% das pessoas que nelas aufiram rendimentos
do trabalho dependente sejam membros da
cooperativa;
b) 75% dos membros da cooperativa nela prestem
serviço efetivo.
3. Nas cooperativas mistas do ramo do ensino não
entram para o cômputo previsto na alínea b) do número
anterior os alunos e respetivos encarregados de educação.
4. A isenção prevista no número 1 não abrange os
rendimentos sujeitos a IRPC por retenção na fonte, a
qual tem caráter definitivo no caso de a cooperativa não
ter outros rendimentos sujeitos a imposto, aplicando-se
as taxas que lhe corresponda.
5. São isentos de IRPC:
a) os apoios e subsídios financeiros ou de qualquer
outra natureza atribuídos pelo Estado, nos
termos da lei às cooperativas de primeiro grau,
de grau superior ou às régies cooperativas como
compensação pelo exercício de funções de interesse
e utilidade públicas delegados pelo Estado;
b) os rendimentos resultantes das quotas pagas pelas
cooperativas associadas e cooperativas de grau
superior.
6. As despesas realizadas em aplicação da reserva para
educação e formação cooperativas, prevista no artigo 384.º
do código comercial podem ser consideradas como gasto
para efeitos da determinação do lucro tributável em IRPC,
no período de tributação em que sejam suportadas, em
valor correspondente a 130% do respetivo total.
7. As cooperativas estão isentas de imposto de selo nas
operações de contratação de financiamento destinadas a
investimentos realizados pela própria cooperativa.
8. As isenções previstas neste artigo aplicam-se às
cooperativas de primeiro grau, de grau superior e às de
interesse público, desde que constituídas, registadas e
funcionando nos termos do código comercial e demais
legislações aplicáveis.
Lei n.º 26/VIII/2013 — official PDF page 43; original table columns, symbols and diagram connections
CAPÍTULO X
REGIME SANCIONATÓRIO
E DISPOSIÇÕES FINAIS
Artigo 69.º
Regime sancionatório
1. O regime sancionatório aplicável às infracções em
matéria de benefícios fiscais é o previsto no diploma próprio.
2. Sem prejuízo de outras sanções estabelecidas por
lei, as contra ordenações ao disposto no presente Código
ficam sujeitas a sanções impeditivas, suspensivas ou
extintivas dos benefícios fiscais, de acordo com a gravidade
da infracção.
3. A inobservância dos pressupostos previstos no artigo 6.º
do presente Código constitui infracção sujeita a sanção
impeditiva.
4. Constituem infracções sujeitas a sanções suspensivas:
a) A falta de entrega nos cofres do Estado dos impostos
devidos, desde que ocorra uma única vez;
b) A prática de infracções de natureza fiscal, para fiscal,
aduaneira e outras, desde que, face à legislação
aplicável, não sejam consideradas grave.
5. No caso de aplicação de uma sanção suspensiva, a
mesma mantém-se até à completa reposição da situação
a que tiver dado causa, incluindo o pagamento, no prazo
de sessenta dias, contando a partir da data da notificação
pelos serviços competentes, das receitas não arrecadadas.
6. A reincidência na prática das infracções referidas no
número anterior fica sujeita a sanções extintivas.
Artigo 70.º
Normas transitórias
1. São mantidos nos termos em que foram concedidos
os benefícios fiscais concedidos antes da entrada em vigor
do presente Código, ou cujo reconhecimento tenha sido
solicitado antes dessa data, com base na legislação ou
nos estatutos profissionais até então em vigor.
2. Os titulares do direito a benefícios fiscais em sede
do Imposto sobre o Rendimento devem apresentar na
repartição de Finanças da sua área fiscal o documento
comprovativo da concessão desse benefício.
3. Os projectos de investimentos que, à data da
entrada em vigor do presente diploma, já tenham sido
apresentados às autoridades competentes para a aprovação
ou licenciamento, continuam a reger-se pela legislação
ao abrigo da qual a referida formalidade foi cumprida.
Artigo 71.º
Normas revogatórias
Com efeitos a partir da data de entrada em vigor do
presente Código são revogados todos os diplomas que o
contrariem, nomeadamente:
a) Os artigos 56.º a 69.º do Decreto-legislativo
n.º 13/2010, de 8 de novembro, que define os
objectivos da política industrial do país;
b) O artigo 7.º da Lei n.º 55/VI/2005, 10 de janeiro,
que estabelece o regime do estatuto de utilidade
turística;
c) Os artigos 42.º a 48.º do Decreto-legislativo
n.º 1/2011, de 31 de janeiro, que cria o Centro
Internacional de Negócios;
d) Os artigos 17.º a 23.º do Decreto-legislativo nº
2/2011, de 21 de fevereiro, que regula a concessão
de incentivos de natureza fiscal e financeira,
condicionados e temporários, a projectos de
investimento com vista à internacionalização
das empresas cabo-verdianas;
e) Os artigos 13.º a 16.º da Lei n.º 43/III/88, de 27 de
dezembro, que estabelece o regime das instituições
financeiras internacionais;
f) Os artigos 2.º a 18.º da Lei nº 45/VI/2004, de 12
de julho, que estabelece o regime jurídico do
mecenato.
g) Os artigos 13.º e 14.º do Decreto-lei nº 1/2011,
de 3 de janeiro, que estabelece as disposições
relativas à promoção, ao incentivo e ao acesso,
licenciamento e exploração inerentes ao exercício
da actividade de produção independente e de
auto-produção de energia eléctrica.
Artigo 72.º
Entrada em vigor
O presente Código entra em vigor no dia 1 de janeiro
de 2013.
Aprovada em 10 de dezembro de 2012.
O Presidente da Assembleia Nacional, Basílio Mosso
Ramos
Promulgada em 15 de janeiro de 2013.
Publique-se
O Presidente da República, JORGE CARLOS DE
ALMEIDA FONSECA
Assinada em 16 de janeiro de 2013
O Presidente da Assembleia Nacional, Basílio Mosso
Ramos
Lei n.º 26/VIII/2013 — official PDF page 44; original table columns, symbols and diagram connections